

Финансовые задачи: смешанные модели. Правила, способы проверки и восемь пошаговых разборов.
Содержание урока
01. Смешанная модель строится из знакомых шагов
02. Как читать финансовую задачу
03. Смешанные финансовые модели
04. Аннуитет: одинаковые платежи
06. Переменная процентная ставка
08. Оптимизация и ограничение риска
10. Близкие аналоги к опорным разборам
12. Переходы между режимами финансовой модели
01. Смешанная модель строится из знакомых шагов
Смена ставки или размера платежа не требует новой универсальной формулы. Каждый период описывается отдельно: остаток перед начислением, коэффициент этого периода, платёж, новый остаток. Главное - не потерять состояние счёта на границе двух режимов.
Универсальное уравнение периода
Если долг перед начислением равен , коэффициент роста равен , а платёж - , то . Индекс у коэффициента напоминает: ставка может меняться. Если сначала внесён платёж, а проценты начисляются потом, запись будет другой: . Порядок определяется условием.
Как появляется формула равного платежа
При постоянных и после первого платежа остаётся , после второго - , после третьего - . Чтобы кредит закрылся после третьего платежа, последнее выражение приравнивают к нулю. Отсюда . Это вывод из календаря, а не отдельное правило, которое обязательно заучивать.
Что переносится через границу этапов
Пусть на первом этапе погашается фиксированная часть кредита, а на втором - равные платежи. Сначала найдите остаток после последнего платежа первого этапа. Он становится начальным долгом второго этапа. Проценты следующего периода начисляются на этот остаток. Нельзя повторно использовать первоначальную сумму кредита.
Сравнение и оптимизация
Сравнивайте схемы на одной конечной дате и в одинаковых единицах. При поиске максимума или минимума сначала задайте допустимые значения переменной. Критическая точка функции может оказаться минимумом, максимумом или не подходить ограничениям. На закрытом отрезке сравните значения во внутренних критических точках и на обоих концах. Для целочисленного решения отдельно проверяются допустимые целые кандидаты.
02. Как читать финансовую задачу
В смешанной финансовой модели к обычному календарю добавляется момент смены правила: ставка, размер уменьшения долга, пополнение или снятие. Поэтому до вычислений нужно отметить переходный период и согласовать последнюю строку первой части с первой строкой второй.
| Момент | Что происходит | Удобная запись |
|---|---|---|
| До начисления | Известен остаток основного долга | |
| После начисления | Долг умножается на коэффициент роста | , где |
| После платежа | Из увеличенного долга вычитают платёж |
ГЛАВНАЯ ПРОВЕРКА МОДЕЛИ
Последняя строка календаря должна давать нулевой долг ровно после последнего платежа. Если ноль получается раньше или позже, неверно выбрано число начислений или платежей.
Единицы измерения
В смешанной задаче единицу выбирают один раз для всех этапов. Ставки переводятся в коэффициенты отдельно по периодам, а пополнения и снятия ставятся в календарь до или после начисления строго по условию.
- процентная часть за период: ;
- долг после начисления: ;
- в ответе обязательно восстановите единицу измерения и проверьте требуемое округление;
- не округляйте промежуточные результаты, если условие не требует этого отдельно.
03. Смешанные финансовые модели
Сложная задача линии 16 редко требует новой формулы. Обычно она сочетает знакомые элементы: несколько этапов уменьшения долга, меняющиеся ставки, равные платежи или ограничение на итоговую переплату. Главный навык - разбить условие на периоды и для каждого периода записать точное равенство.
Рекуррентная запись
Здесь - долг перед k-м начислением, - коэффициент роста этого периода, - платёж после начисления. Эта короткая запись охватывает и постоянную ставку, и переменные ставки, и равные либо разные платежи.
04. Аннуитет: одинаковые платежи
При одинаковых платежах основной долг уменьшается неравномерно. Поэтому формулу равномерного уменьшения применять нельзя. Разворачиваем рекурсию до последнего платежа и получаем геометрическую прогрессию.
Разбор 1. Одинаковый ежегодный платёж
УРОВЕНЬ. База • старт
УСЛОВИЕ
Банк выдал кредит на 2 года. Каждый январь долг увеличивается на 20%, а затем вносится одинаковый ежегодный платёж. После 2-го платежа долг становится равным нулю. Ежегодный платёж равен 360 тыс. рублей. Найдите первоначальную сумму кредита.
-
Пусть сумма кредита равна , а .
-
После 2 одинаковых платежей выполняется .
-
Подставим и сумму геометрической прогрессии.
-
Получаем тыс. рублей.
ОТВЕТ. 550 тыс. рублей
НЕ ПУТАЙТЕ ДВЕ МОДЕЛИ
Равные платежи дают геометрическую прогрессию. Равное уменьшение основного долга даёт арифметическую прогрессию остатков.
05. Два этапа погашения
Если до некоторого момента долг уменьшается одним шагом, а затем другим, разделите календарь на два отрезка. В каждой части остатки образуют собственную арифметическую прогрессию. Граница этапов должна встречаться в расчёте один раз, а не дважды.
Найдите остаток долга в момент перехода между этапами.
Запишите остатки до перехода и после него отдельными последовательностями.
Проверьте число начислений процентов в обеих последовательностях.
Сложите процентные части и основной долг либо составьте уравнение для неизвестного параметра.
Разбор 2. Двухэтапное уменьшение долга
УРОВЕНЬ. База
УСЛОВИЕ
Первоначальная сумма кредита - 1 200 тыс. рублей. Кредит выдан на 6 лет под 10% годовых. После начисления процентов вносится один платёж. В первые 3 года основной долг уменьшается ежегодно на одну и ту же величину, и после 3-го платежа остаётся 600 тыс. рублей. В оставшиеся 3 года долг также уменьшается равномерно до нуля. Найдите общую сумму выплат.
-
В первом блоке ежегодное уменьшение: тыс. рублей.
-
Во втором блоке: тыс. рублей.
-
Остатки перед начислением процентов: .
-
Их сумма равна тыс. рублей, проценты - .
-
Общая сумма выплат: тыс. рублей.
ОТВЕТ. 1 620 тыс. рублей
Разбор 3. Разные шаги уменьшения долга на двух этапах
УРОВЕНЬ. Основной
УСЛОВИЕ
Первоначальная сумма кредита - 900 тыс. рублей. Кредит выдан на 4 года под 25% годовых. После начисления процентов вносится один платёж. В первые 2 года основной долг уменьшается ежегодно на одну и ту же величину, и после 2-го платежа остаётся 300 тыс. рублей. В оставшиеся 2 года долг также уменьшается равномерно до нуля. Найдите общую сумму выплат.
-
В первом блоке ежегодное уменьшение: тыс. рублей.
-
Во втором блоке: тыс. рублей.
-
Остатки перед начислением процентов: .
-
Их сумма равна тыс. рублей, проценты - .
-
Общая сумма выплат: тыс. рублей.
ОТВЕТ. 1387,5 тыс. рублей
06. Переменная процентная ставка
При меняющейся ставке нельзя выносить один процентный коэффициент за скобки. Для каждого года вычисляется собственная процентная часть. Если основной долг уменьшается равномерно, остатки известны заранее, поэтому общая переплата - скалярная сумма остатков и ставок.
Разбор 4. Ставка меняется каждый год
УРОВЕНЬ. Основной
УСЛОВИЕ
Кредит 1 000 тыс. рублей погашается за 5 лет с равномерным уменьшением основного долга. Ставки по годам равны 10%, 12%, 14%, 16%, 18%. Проценты начисляются на долг до очередного платежа. Найдите общую сумму выплат.
-
Ежегодное уменьшение основного долга: тыс. рублей.
-
Остатки перед начислением: .
-
Проценты по годам: тыс. рублей.
-
Сумма процентов ; общая выплата тыс. рублей.
ОТВЕТ. 1 380 тыс. рублей
07. Сравнение предложений
Сравнивать нужно одинаковые показатели: либо общую сумму выплат, либо приведённую в условии стоимость кредита. Низкая ставка сама по себе не гарантирует меньшую переплату, если график платежей другой. В полном решении сначала рассчитывают оба варианта по их собственным правилам, затем находят разность и только после этого формулируют вывод.
Разбор 5. Два способа погашения
УРОВЕНЬ. Основной
УСЛОВИЕ
Заёмщик сравнивает две схемы кредита 360 тыс. рублей на 2 года под 25% годовых. Схема А: основной долг ежегодно уменьшается на одну и ту же величину. Схема Б: ежегодный платёж равен 250 тыс. рублей. Какая схема дешевле и на сколько тысяч рублей?
-
По схеме А общая сумма равна тыс. рублей.
-
По схеме Б: тыс. рублей.
-
Разница: тыс. рублей.
-
Меньшая сумма соответствует схеме «равномерное уменьшение долга».
ОТВЕТ. равномерное уменьшение долга; 5 тыс. рублей
08. Оптимизация и ограничение риска
В задачах с распределением капитала переменная обычно имеет естественные границы. Выразите прибыль или доход одной функцией, найдите допустимый промежуток из ограничения, а затем проверьте максимум на границах и, если требуется, в критической точке. Если величина измеряется целыми тысячами, ответ должен учитывать дискретность.
Разбор 6. Максимальный доход при ограничении
УРОВЕНЬ. Основной
УСЛОВИЕ
В конце года пакет ценных бумаг стоит тыс. рублей. В конце любого года пакет можно продать и разместить деньги под 30% годовых с ежегодной капитализацией. В конце какого года следует продать пакет, чтобы сумма к концу 20-го года была наибольшей?
-
Если продать в конце года , итог пропорционален .
-
Сравним соседние значения: .
-
Последовательность растёт, пока , и убывает после смены знака.
-
Проверка соседних лет даёт максимум при .
ОТВЕТ. 8
09. Контроль модели
| Признак в условии | Математический инструмент | Частая ошибка |
|---|---|---|
| одинаковый платёж | рекурсия и геометрическая прогрессия | использовать арифметическую прогрессию |
| долг уменьшается на одну величину | арифметическая прогрессия остатков | считать платежи одинаковыми |
| ставка меняется | отдельное начисление в каждом году | усреднять ставки без основания |
| два этапа | две последовательности с общей границей | посчитать границу дважды |
| максимум/минимум | функция и область допустимых значений | забыть целочисленность |
ЧЕТЫРЕ ВОПРОСА ПОСЛЕ РЕШЕНИЯ
□ Соответствует ли каждое начисление календарю условия?
□ Ровно ли n платежей и n начислений использовано?
□ Возвращает ли последний платёж нулевой долг?
□ Сравниваю ли я одни и те же финансовые величины?
10. Близкие аналоги к опорным разборам
В каждом аналоге сначала отметьте границу между режимами. Ошибка в переходной строке важнее случайного вычислительного промаха и разбирается отдельно.
Близкий аналог 1
Долг 900 тыс. рублей увеличился на 10%. Чему равен долг сразу после начисления процентов?
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. Коэффициент увеличения: .
2. Новый долг: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 990 тыс. рублей
Близкий аналог 2
Перед начислением процентов долг равен 500 тыс. рублей. Ставка - 12%. Найдите сумму процентов.
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. Проценты равны тыс. рублей.
ОТВЕТ К АНАЛОГУ. 60 тыс. рублей
Близкий аналог 3
Первоначальная сумма кредита - 1 000 тыс. рублей. Кредит выдан на 5 лет под 15% годовых. После начисления процентов вносится один платёж. В первые 2 года основной долг уменьшается ежегодно на одну и ту же величину, и после 2-го платежа остаётся 400 тыс. рублей. В оставшиеся 3 года долг также уменьшается равномерно до нуля. Найдите общую сумму выплат.
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. В первом блоке ежегодное уменьшение: тыс. рублей.
2. Во втором блоке ежегодное уменьшение равно тыс. рублей. Сохраняем точную дробь.
3. Остатки перед начислением процентов: .
4. Их сумма равна тыс. рублей, проценты - .
5. Общая сумма выплат: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 1 375 тыс. рублей
Близкий аналог 4
Первоначальная сумма кредита - 1 500 тыс. рублей. Кредит выдан на 7 лет под 12% годовых. После начисления процентов вносится один платёж. В первые 3 года основной долг уменьшается ежегодно на одну и ту же величину, и после 3-го платежа остаётся некоторая сумма. В оставшиеся 4 года долг также уменьшается равномерно до нуля. Общая сумма выплат равна 2 112 тыс. рублей. Найдите остаток после 3-го платежа.
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. Пусть промежуточный остаток равен тыс. рублей.
2. Сумма остатков первого блока: .
3. Сумма остатков второго блока: .
4. Из равенства получаем .
5. Проверка подстановкой восстанавливает указанную общую сумму выплат.
ОТВЕТ К АНАЛОГУ. 600 тыс. рублей
Близкий аналог 5
Кредит 800 тыс. рублей погашается за 4 года с равномерным уменьшением основного долга. Ставки по годам равны 25%, 20%, 15%, 10%. Проценты начисляются на долг до очередного платежа. Найдите общую сумму выплат.
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. Ежегодное уменьшение основного долга: тыс. рублей.
2. Остатки перед начислением: .
3. Проценты по годам: тыс. рублей.
4. Сумма процентов ; общая выплата тыс. рублей.
ОТВЕТ К АНАЛОГУ. 1 200 тыс. рублей
Близкий аналог 6
Банк выдал кредит на 3 года. Каждый январь долг увеличивается на 25%, а затем вносится одинаковый ежегодный платёж. После 3-го платежа долг становится равным нулю. Ежегодный платёж равен 125 тыс. рублей. Найдите первоначальную сумму кредита.
Перед решением отметьте момент смены режима; затем независимо проверьте переходную строку.
1. Пусть сумма кредита равна , а .
2. После 3 одинаковых платежей выполняется .
3. Подставим и сумму геометрической прогрессии.
4. Получаем тыс. рублей.
ОТВЕТ К АНАЛОГУ. 244 тыс. рублей
11. Итоговая карта урока
| Навык | Признак готовности | Если не получилось |
|---|---|---|
| переход | смена режима отмечена отдельной строкой | сверить конец первой и начало второй части |
| ставки | каждая ставка применена к своему остатку | записать взвешенную сумму процентов |
| операции | пополнение или снятие поставлено в верный момент | выписать порядок событий периода |
| сравнение | варианты приведены к одной конечной дате | пересчитать обе модели на общей шкале |
12. Переходы между режимами финансовой модели
Как удержать смешанную модель целиком
Смешанная финансовая задача отличается от обычного кредита не количеством формул, а наличием точки изменения. До этой точки действует один закон, после неё - другой. Поэтому решение удобно начинать с трёх строк: последняя строка первого режима, сама переходная операция и первая строка второго режима. Если они согласованы, остальные периоды обычно воспроизводятся без новой идеи.
Пусть первые два года долг уменьшается на 200 тыс. рублей, а затем оставшаяся сумма погашается тремя равными частями. Нельзя продолжать вычитать 200 после перехода. Сначала вычисляется остаток после второго платежа, затем именно он делится на три. Проценты каждого года начисляются на фактический остаток до соответствующего платежа. Это простое различение устраняет основную модельную ошибку.
При меняющейся ставке не существует универсального права заменить ставки их средним арифметическим. Ранний процент действует на больший остаток и обычно весит больше позднего. Поэтому сумма процентов записывается как + +… . Сравнивать два предложения можно только на одной конечной дате и при одинаковом наборе пополнений, снятий и комиссий.
После получения ответа выполните три проверки. В переходной строке остаток до и после операции должен совпадать в обеих частях модели. Сумма погашенных частей основного долга должна вернуть исходную сумму. Финальный остаток должен стать нулём ровно после последнего платежа или дать указанную в условии сумму вклада.
Кусочно-линейное погашение долга
В смешанной модели закон уменьшения долга меняется в заранее заданный момент. Например, первые m лет остаток уменьшается равномерно от S до R, а затем за лет - от R до нуля. В первой части ежегодное уменьшение равно , во второй - . Эти величины не обязаны совпадать. Главная задача - выписать остатки перед начислениями без пропуска переходного значения R.
Для суммы процентов удобно сложить две арифметические прогрессии остатков. Первая содержит S и заканчивается значением ; вторая начинается с R и заканчивается . Остаток R нельзя включать дважды: он появляется перед первым начислением второй части, но не является отдельным дополнительным годом. После получения суммы остатков умножьте её на ставку и прибавьте S - весь основной долг независимо от графика возвращается ровно один раз.
Меняющаяся ставка: взвешенная сумма процентов
Если ставки по годам различаются, формула с одной средней ставкой обычно неверна. Проценты нужно вычислять как взвешенную сумму , где записаны десятичными дробями. Вес каждой ставки - тот остаток, на который она действует. Высокая ставка в начале срока влияет сильнее такой же ставки в конце, потому что долг ещё велик.
Полезный контроль - переставить две соседние ставки мысленно. Если большую ставку перенести на больший остаток, суммарные проценты должны увеличиться. Алгебраически разница равна . Этот приём помогает в задачах на оптимальный порядок ставок и объясняет результат без перебора всех вариантов. Но в обычной расчётной задаче ставки сохраняют календарный порядок из условия.
Пополнения, снятия и точный момент операции
Вклад с пополнением описывается той же рекурсией, что и кредит, но знак операции меняется. Если проценты начисляют до пополнения C, то ; если пополнение сделано до начисления, то . Эти выражения различаются на сумму процентов с C. Поэтому каждую фразу «после начисления», «в начале года» или «в конце месяца» нужно перенести в формулу буквально.
При снятии денег проверяйте, что остаток не становится отрицательным. Если требуется восстановить размер регулярного взноса, разверните рекурсию до последнего периода и соберите коэффициенты при неизвестной сумме. Регулярные взносы образуют геометрическую сумму, но первый и последний взносы могут накапливать проценты разное число раз. Подпишите над каждым слагаемым количество начислений - это надёжнее механического запоминания формулы.
Сравнение финансовых продуктов
Для честного сравнения двух вариантов приведите их к одной конечной дате. Нельзя сравнивать сумму на конец третьего года в одной схеме с суммой сразу после второго начисления в другой. Составьте для каждой модели выражение конечного капитала или полной выплаты, затем вычтите меньшее из большего. Если ответ зависит от первоначальной суммы, вынесите её за скобки: знак оставшегося коэффициента покажет, какая схема выгоднее для любого положительного вклада.
Комиссии и фиксированные платежи нельзя смешивать с процентной ставкой. Процентная часть пропорциональна остатку, фиксированная комиссия - нет. Если комиссия удерживается ежегодно, она входит в рекурсию отдельным слагаемым. Если удерживается один раз при выдаче, различайте номинальную сумму договора и сумму, фактически полученную клиентом. В решении обязательно назовите, относительно какой величины вычисляется выгода.
Оптимизация момента операции
В задачах о продаже актива в момент t результат часто имеет вид : стоимость продажи растёт с t, но число периодов банковского роста уменьшается. Сравнивать соседние значения удобнее отношением . Пока это отношение больше 1, ожидание выгодно; когда становится меньше 1, продажу следует совершить раньше. Такой анализ заменяет длинный перебор.
Если t принимает только целые значения, найденную непрерывную критическую точку нельзя автоматически записывать в ответ. Нужно проверить ближайшие допустимые целые моменты и границы диапазона. Также проверьте, когда именно начисляется последний процент: продажа в конце года t обычно оставляет полных начислений до конца года N. Ошибка на единицу в показателе степени способна изменить оптимальный год.
Проверка смешанной модели
После решения восстановите хотя бы три контрольные строки: начало первой части, переход между режимами и последний период. На переходе остаток должен совпасть с указанной в условии суммой R, а после последнего платежа - стать нулём. Сумма всех уменьшений основного долга должна равняться S. Для вклада аналогичная проверка состоит в повторном пошаговом пересчёте конечной суммы без использования сокращённой формулы.
Эксперт должен видеть, откуда взялось каждое слагаемое. Поэтому рядом с суммой процентов полезно подписать соответствующие остатки или ставки, а при геометрической сумме - число её членов. Округление выполняют только в момент, указанный условием. Денежные величины до финального шага лучше хранить в тысячах рублей или в виде точных дробей, чтобы копейки и коэффициенты не искажали ответ.
Расчётные таблицы для объяснения и проверки
Три таблицы ниже показывают переход между режимами, работу меняющейся ставки и временную шкалу вклада.
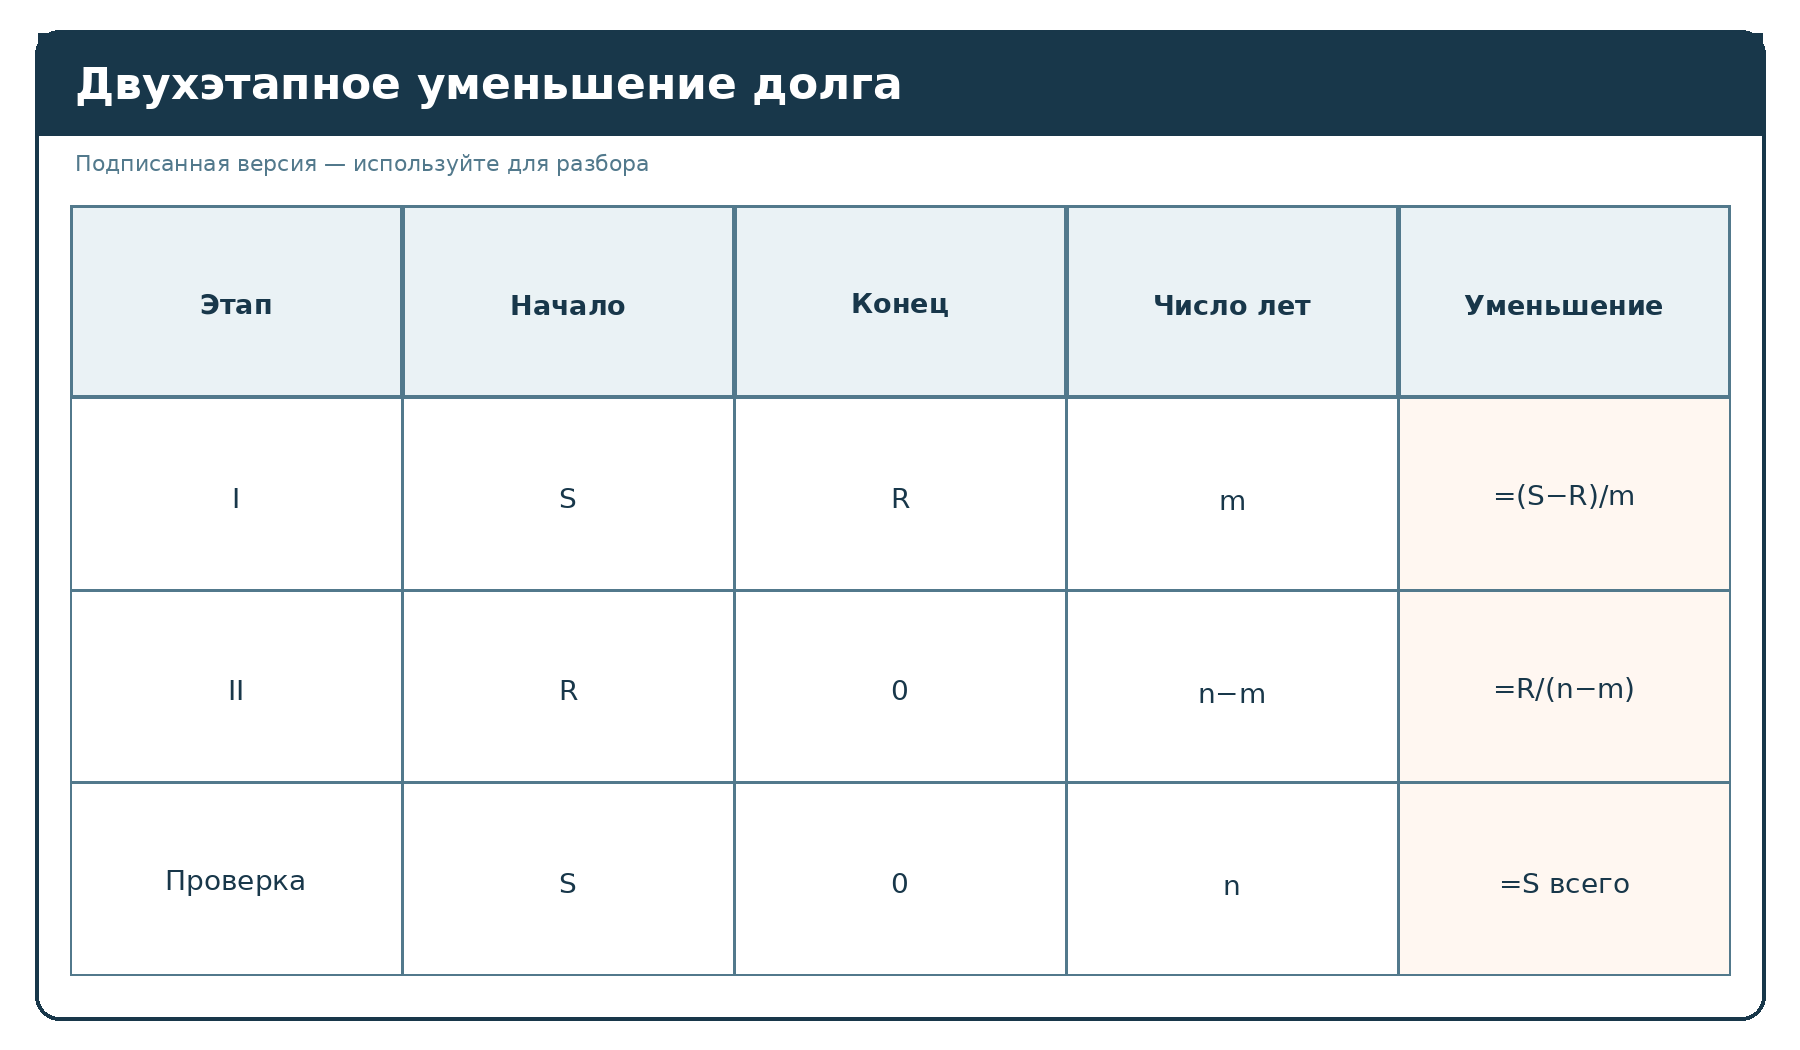
Таблица 1. Подписанная версия для разбора.
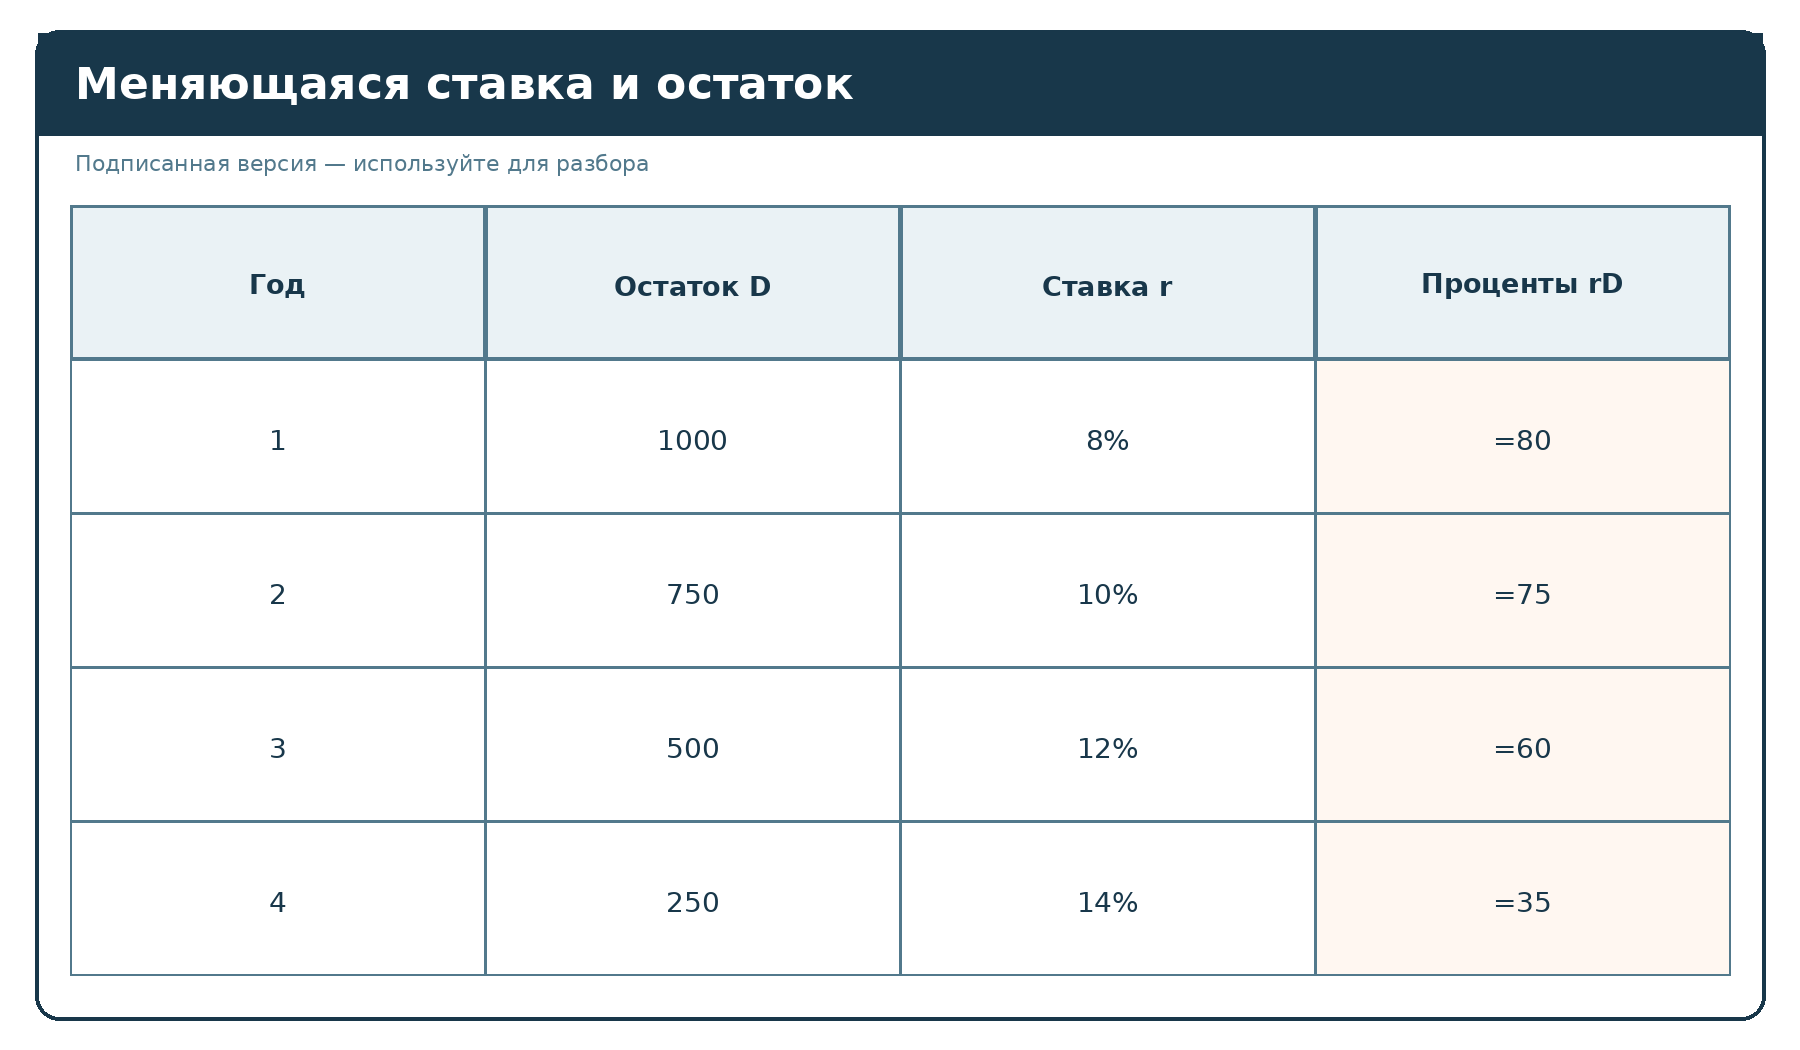
Таблица 2. Подписанная версия для разбора.
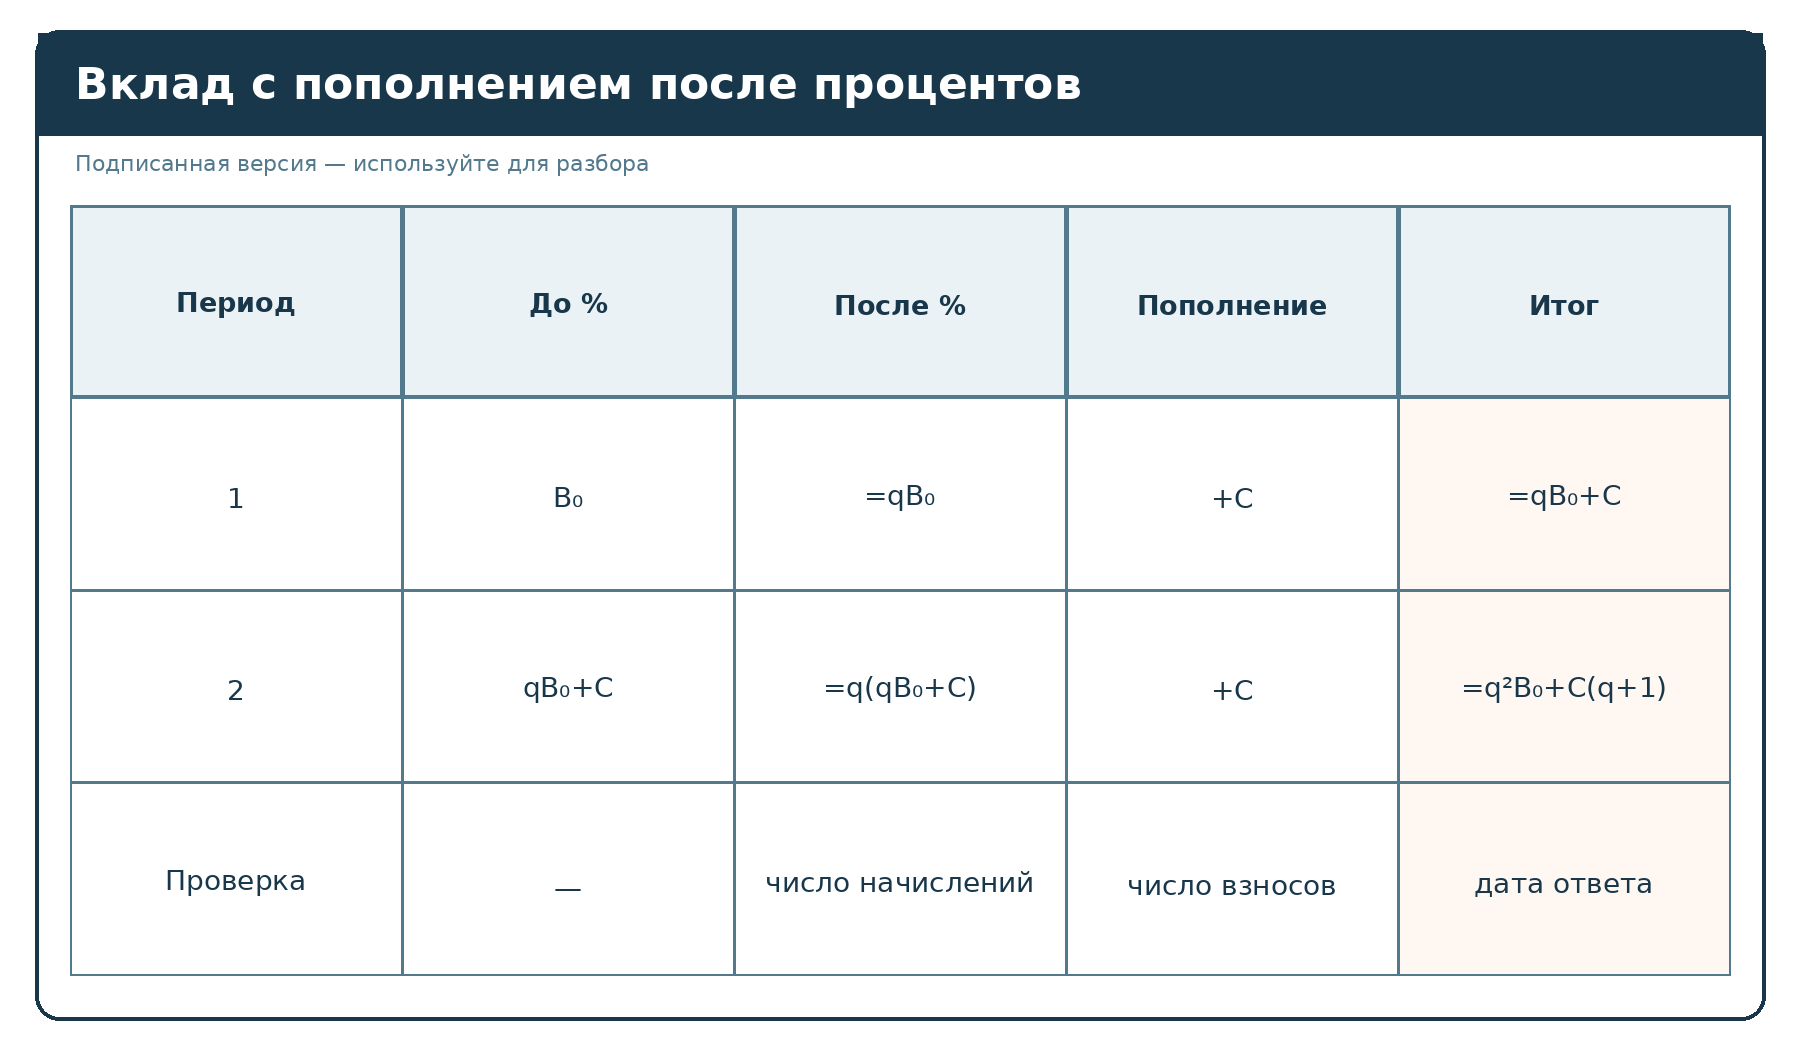
Таблица 3. Подписанная версия для разбора.
13. Источники и ориентиры
- ФИПИ. Методические рекомендации обучающимся по организации самостоятельной подготовки к ЕГЭ-2026 по математике. Открыть источник
- ФИПИ. Навигатор самостоятельной подготовки к ЕГЭ-2026: математика, профильный уровень. Открыть источник
- ФИПИ. Открытый банк заданий ЕГЭ: математика, профильный уровень. Открыть источник
- ФИПИ. Открытые варианты КИМ ЕГЭ-2026. Открыть источник
14. Разборы экзаменационных задач
КАК РАБОТАТЬ С РАЗДЕЛОМ
Это разборы 7 и 8. Условия пересказаны без изменения математической модели; рядом указан первоисточник. Сначала закройте решение и составьте собственную модель, затем сравните каждый шаг.
Разбор 7. Окупаемость завода при меняющейся цене
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
Реальный ЕГЭ-2019, финансовая задача; формулировка адаптирована
Открыть источник |
экзаменационный • задача 16 | максимум прибыли и накопленная окупаемость |
Условие
Строительство завода стоит 220 млн рублей. Выпуск x тыс. единиц требует (0, + x + 7) млн рублей, а выручка при цене p тыс. рублей равна px млн рублей.
В первый год p = 9, затем ежегодно цена увеличивается на 1. Каждый год выбирают объём x с наибольшей прибылью. Через сколько лет накопленная прибыль покроет строительство?
До решения: что заметить
• Сначала максимизируем прибыль отдельно для каждого p.
• Затем складываем максимальные прибыли по годам.
• Единицы согласованы: тысячи изделий × тысячи рублей дают миллионы рублей.
Решение по шагам
Шаг 1. Приводим к вершинной форме. Парабола направлена ветвями вниз:
Шаг 2. Находим оптимальный выпуск. Максимум достигается в вершине:
Шаг 3. Считаем прибыли по годам. Для p = 9, 10, 11, 12, 13:
Шаг 4. Строим накопительный итог. Последовательные суммы:
Шаг 5. Фиксируем первый момент окупаемости. После четырёх лет 155 млн недостаточно; после пятого накоплено ровно 220 млн.
Проверка
• Оптимальные объёмы 8, 9, 10, 11, 12 тыс. единиц неотрицательны.
• Пятый год - первый, когда накопленный итог не меньше 220.
ТИПИЧНАЯ ОШИБКА
Сравнить стоимость завода с прибылью одного года. Окупаемость определяется суммой прибыли за несколько лет.
ОТВЕТ. 5 лет
Разбор 8. Два завода: максимум на границе бюджета
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
ФИПИ, открытый вариант КИМ ЕГЭ-2024, задача 16; условие пересказано
Открыть источник |
официальный КИМ • задача 16 | оптимизация при бюджетном ограничении |
Условие
Выпуск каждого из двух заводов равен квадрату суммарного числа отработанных часов. Час труда стоит 200 рублей в первом городе и 300 рублей во втором. Бюджет - 1 200 000 рублей.
Какое наибольшее суммарное количество товара можно выпустить?
До решения: что заметить
• x и y - часы первого и второго заводов.
• В оптимуме весь бюджет израсходован, потому что выпуск возрастает с количеством часов.
• После подстановки получится выпуклая парабола: её вершина - минимум, максимум ищем на концах.
Решение по шагам
Шаг 1. Выражаем y. Из равенства бюджета:
Шаг 2. Получаем функцию одной переменной. Подставляем в выпуск:
Шаг 3. Проверяем характер параболы. Вторая производная положительна:
Внутренняя критическая точка даёт минимум.
Шаг 4. Сравниваем концы. На концах бюджет направлен на один завод:
Шаг 5. Выбираем план. Все 6000 часов покупаем на первом, более дешёвом заводе.
Проверка
• 200 · 6000 = 1 200 000 рублей - бюджет соблюдён.
• Критическая точка внутри отрезка не является максимумом, так как Q'' > 0.
ТИПИЧНАЯ ОШИБКА
Найти Q′(x) = 0 и назвать эту точку максимумом. Для выпуклой функции это минимум.
ОТВЕТ. 36 000 000 единиц
15. Практика по теме
Перейти к 40 заданиям с ответами и решениями . Ответ каждого задания раскрывается отдельно.