

Кредиты. Правила, способы проверки и восемь пошаговых разборов.
Содержание урока
01. Остаток долга, проценты и платёж - три разные величины
02. Как читать финансовую задачу
03. Кредит с равномерным уменьшением долга
04. Табличная запись без лишней схемы
05. Типичные ошибки и защита от них
06. Близкие аналоги к опорным разборам
08. Дополнительные модели и проверка финансового решения
01. Остаток долга, проценты и платёж - три разные величины
Остаток долга показывает, какая часть кредита ещё не возвращена на выбранную дату. Начисленные проценты - плата за пользование этим остатком в очередном периоде. Платёж включает и погашение части основного долга, и проценты. Равные уменьшения основного долга обычно дают разные платежи.
Вывод формулы платежа
Пусть перед начислением долг равен , ставка за период равна в долях единицы, а после платежа должен остаться долг . Сначала долг станет . Значит, платёж равен . Перегруппировка даёт : погашенная часть плюс проценты.
Если кредит погашается равными частями основного долга за периодов, уменьшение равно . Перед начислениями остатки составляют . Их сумма равна . Поэтому при постоянной ставке общая выплата равна . Формула предполагает ровно такой порядок событий: начисление на остаток, затем платёж.
Проверка на небольшом примере
Для кредита 300 тысяч на три периода со ставкой 10% и равными уменьшениями долга основная часть каждого платежа равна 100 тысячам. Проценты равны 30, 20 и 10 тысячам; платежи - 130, 120 и 110 тысяч. Общая выплата 360 тысяч, переплата 60 тысяч. Равны именно погашения по 100 тысяч, а не три полных платежа.
Не смешивайте даты
Фраза «долг в июле каждого года уменьшается на одну и ту же величину» относится к сравнению одинаковых дат. Между ними могут быть начисления и платежи. Зафиксируйте, что означает каждая строка таблицы, и проверьте, что после последнего платежа остаток равен нулю.
02. Как читать финансовую задачу
Финансовая задача проверяет не знание банковских терминов, а умение точно перевести календарное описание на язык последовательностей. Важно разделять три момента каждого периода: долг до начисления процентов, долг после начисления и долг после платежа. Если смешать хотя бы два из них, числовая модель станет неверной, даже если дальнейшая алгебра выполнена без ошибок.
| Момент | Что происходит | Удобная запись |
|---|---|---|
| До начисления | Известен остаток основного долга | |
| После начисления | Долг умножается на коэффициент роста | , где |
| После платежа | Из увеличенного долга вычитают платёж |
ГЛАВНАЯ ПРОВЕРКА МОДЕЛИ
Последняя строка календаря должна давать нулевой долг ровно после последнего платежа. Если ноль получается раньше или позже, неверно выбрано число начислений или платежей.
Единицы измерения
Перед вычислениями выберите одну единицу: рубли, тысячи или миллионы рублей. Обычно удобнее оставить величины в тысячах, если условие и ответ допускают это. Процент всегда переводится в коэффициент: 12% - это 0,12 для процентной части и 1,12 для увеличенного долга.
- процентная часть за период: ;
- долг после начисления: ;
- в ответе обязательно восстановите единицу измерения и проверьте требуемое округление;
- не округляйте промежуточные результаты, если условие не требует этого отдельно.
03. Кредит с равномерным уменьшением долга
В самой распространённой модели линии 16 основной долг уменьшается каждый год на одну и ту же величину. Это не означает, что платежи одинаковы: процент начисляется на уменьшающийся остаток, поэтому ранние платежи больше поздних.
Шаг 1. Остатки долга
Пусть первоначальный кредит равен , срок - лет. Равномерное уменьшение основного долга равно . Перед начислением процентов остатки образуют арифметическую прогрессию:
Именно на эти суммы начисляются проценты. После процентного начисления за очередной год заёмщик вносит платёж, который состоит из постоянной части основного долга и переменной процентной части.
Шаг 2. Платёж заданного года
Формула полезна как проверка, но на экзамене безопаснее сначала словами назвать остаток перед нужным начислением, затем отдельно вычислить проценты и только после этого прибавить часть основного долга. Такая запись прозрачна для эксперта и снижает риск ошибиться в индексе.
Разбор 1. Начисление процентов
УРОВЕНЬ. База • старт
УСЛОВИЕ
Долг 800 тыс. рублей увеличился на 15%. Чему равен долг сразу после начисления процентов?
Сначала найдите остаток, затем проценты и постоянную часть долга.
-
Коэффициент увеличения: .
-
Новый долг: тыс. рублей.
ОТВЕТ. 920 тыс. рублей
Шаг 3. Общая сумма выплат
Сумма всех частей основного долга равна самому кредиту. Поэтому для общей выплаты достаточно прибавить сумму всех процентов. Остатки долга образуют арифметическую прогрессию, и её сумма вычисляется без длинной таблицы.
Разбор 2. Общая выплата
УРОВЕНЬ. База
УСЛОВИЕ
В июле банк выдал кредит в размере 1 200 тыс. рублей на 4 года. Каждый январь долг увеличивается на 10%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите общую сумму всех выплат за весь срок. Ответ дайте в тысячах рублей.
В решении отдельно покажите сумму остатков, сумму процентов и итог.
-
Ежегодное уменьшение основного долга: тыс. рублей.
-
Проценты начисляются на остатки ; это арифметическая прогрессия.
-
Сумма остатков: тыс. рублей.
-
Все проценты: тыс. рублей.
-
Общая сумма выплат: тыс. рублей.
ОТВЕТ. 1 500 тыс. рублей
Обратные задачи
В обратной задаче известна общая выплата, а найти нужно ставку, срок или первоначальную сумму. Структура модели не меняется. Сначала запишите выражение для общей выплаты через неизвестную величину, а затем решите полученное уравнение. Нельзя просто делить переплату на первоначальный долг: проценты начислялись не на всю сумму кредита каждый год.
| Искомая величина | Что выразить первым | Контроль |
|---|---|---|
| Ставка | переплату и сумму остатков | ставка положительна и разумна |
| Кредит | коэффициент при S | подстановка возвращает общую выплату |
| Срок | сумму арифметической прогрессии | число лет натуральное |
| Платёж | остаток перед нужным начислением | платежи обычно убывают |
Разбор 3. Общая выплата при заданной ставке
УРОВЕНЬ. Основной
УСЛОВИЕ
В июле банк выдал кредит в размере 720 тыс. рублей на 6 лет. Каждый январь долг увеличивается на 20%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите общую сумму всех выплат за весь срок. Ответ дайте в тысячах рублей.
-
Ежегодное уменьшение основного долга: тыс. рублей.
-
Проценты начисляются на остатки ; это арифметическая прогрессия.
-
Сумма остатков: тыс. рублей.
-
Все проценты: тыс. рублей.
-
Общая сумма выплат: тыс. рублей.
ОТВЕТ. 1 224 тыс. рублей
Разбор 4. По общей выплате найти ставку
УРОВЕНЬ. Основной
УСЛОВИЕ
В июле банк выдал кредит в размере 600 тыс. рублей на 3 года. Каждый январь долг увеличивается на некоторый процент, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Известно, что общая сумма выплат равна 900 тыс. рублей. Найдите процентную ставку.
-
При равномерном уменьшении долга сумма остатков перед начислением процентов равна тыс. рублей.
-
Сумма процентов: тыс. рублей.
-
Пусть ставка равна %. Тогда .
-
Отсюда .
ОТВЕТ. 25%
04. Табличная запись без лишней схемы
Если срок небольшой, полезна обычная расчётная таблица. Она не заменяет решение, а фиксирует календарь. В каждой строке должны быть четыре величины: номер периода, долг до процентов, начисленные проценты и платёж. Стрелочные блок-схемы для этого не нужны.
| Год k | Долг до процентов | Проценты | Платёж |
|---|---|---|---|
Разбор 5. Платёж заданного года
УРОВЕНЬ. Основной
УСЛОВИЕ
В июле банк выдал кредит в размере 1 200 тыс. рублей на 4 года. Каждый январь долг увеличивается на 10%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите платёж в 2-й год. Ответ дайте в тысячах рублей.
-
Перед начислением процентов в 2-й год остаток равен тыс. рублей.
-
Проценты составят тыс. рублей.
-
Часть основного долга во всех платежах одинакова: .
-
Платёж: тыс. рублей.
ОТВЕТ. 390 тыс. рублей
Разбор 6. Контроль полной модели
УРОВЕНЬ. Основной
УСЛОВИЕ
Банк выдал кредит на 2 года. Каждый январь долг увеличивается на 25%, а затем вносится одинаковый ежегодный платёж. После 2-го платежа долг становится равным нулю. Первоначальная сумма кредита равна 360 тыс. рублей. Найдите ежегодный платёж.
-
Обозначим платёж через , а коэффициент начисления через .
-
После первого платежа долг равен .
-
После 2-го платежа: .
-
Следовательно, тыс. рублей.
ОТВЕТ. 250 тыс. рублей
05. Типичные ошибки и защита от них
- Проценты начислены после платежа, хотя по условию они начисляются до него. Зафиксируйте календарь одной строкой до вычислений.
- В сумму процентов включён нулевой остаток после последнего платежа. Проценты начисляются только на ненулевые остатки перед платежами.
- Платежи названы равными из-за равного уменьшения долга. Равна только часть основного долга; процентные части уменьшаются.
- Переплата посчитана как S·p·n. Это допустимо лишь при неизменном долге, которого здесь нет.
- Ответ оставлен в рублях вместо тысяч рублей или наоборот. Единицу проверяйте последней строкой.
САМОПРОВЕРКА ПЕРЕД БАНКОМ ЗАДАЧ
□ Могу ли я назвать остаток долга перед k-м начислением?
□ Понимаю ли, почему сумма остатков - арифметическая
прогрессия?
□ Умею ли решать обратную задачу на ставку или первоначальный кредит?
□ Могу ли проверить ответ
подстановкой в последний год календаря?
06. Близкие аналоги к опорным разборам
Закройте календарь опорного разбора и заново восстановите остатки, проценты и платёж. Сравнивайте не только число, но и момент начисления процентов.
Близкий аналог 1
Долг 1 200 тыс. рублей увеличился на 5%. Чему равен долг сразу после начисления процентов?
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Коэффициент увеличения: .
2. Новый долг: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 1 260 тыс. рублей
Близкий аналог 2
Перед начислением процентов долг равен 960 тыс. рублей. Ставка - 12%. Найдите сумму процентов.
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Проценты равны тыс. рублей.
ОТВЕТ К АНАЛОГУ. 115,2 тыс. рублей
Близкий аналог 3
В июле банк выдал кредит в размере 600 тыс. рублей на 3 года. Каждый январь долг увеличивается на 25%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите общую сумму всех выплат за весь срок. Ответ дайте в тысячах рублей.
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Ежегодное уменьшение основного долга: тыс. рублей.
2. Проценты начисляются на остатки ; это арифметическая прогрессия.
3. Сумма остатков: тыс. рублей.
4. Все проценты: тыс. рублей.
5. Общая сумма выплат: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 900 тыс. рублей
Близкий аналог 4
В июле банк выдал кредит в размере 1 400 тыс. рублей на 7 лет. Каждый январь долг увеличивается на 10%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите общую сумму всех выплат за весь срок. Ответ дайте в тысячах рублей.
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Ежегодное уменьшение основного долга: тыс. рублей.
2. Проценты начисляются на остатки ; это арифметическая прогрессия.
3. Сумма остатков: тыс. рублей.
4. Все проценты: тыс. рублей.
5. Общая сумма выплат: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 1 960 тыс. рублей
Близкий аналог 5
Кредит выдан на 4 года. Каждый январь долг увеличивается на 10%, затем вносят платёж. Остаток основного долга после каждого ежегодного платежа уменьшается на одну и ту же величину по сравнению с остатком годом ранее; после последнего платежа долг равен нулю. Общая сумма выплат равна 1 500 тыс. рублей. Найдите первоначальную сумму кредита.
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Пусть сумма кредита равна тыс. рублей.
2. Сумма остатков перед начислением процентов равна .
3. Поэтому общая сумма выплат: .
4. Уравнение даёт .
ОТВЕТ К АНАЛОГУ. 1 200 тыс. рублей
Близкий аналог 6
В июле банк выдал кредит в размере 900 тыс. рублей на 5 лет. Каждый январь долг увеличивается на 20%, после чего одним платежом уменьшается так, чтобы к июлю каждого следующего года долг становился на одну и ту же величину меньше. Найдите платёж в 4-й год. Ответ дайте в тысячах рублей.
Составьте календарь самостоятельно и после вычислений проверьте последний остаток долга.
1. Перед начислением процентов в 4-й год остаток равен тыс. рублей.
2. Проценты составят тыс. рублей.
3. Часть основного долга во всех платежах одинакова: .
4. Платёж: тыс. рублей.
ОТВЕТ К АНАЛОГУ. 252 тыс. рублей
07. Итоговая карта урока
| Навык | Признак готовности | Если не получилось |
|---|---|---|
| календарь | остатки выписаны до каждого начисления | восстановить первые две строки кредита |
| формула | общая выплата выведена из суммы остатков | вернуться к арифметической прогрессии |
| обратная задача | неизвестный параметр проверен подстановкой | отделить основной долг от переплаты |
| ответ | сохранены единицы и требуемое округление | пересчитать последнюю строку календаря |
08. Дополнительные модели и проверка финансового решения
Один кредит - одна сквозная модель
Рассмотрим кредит 960 тыс. рублей на четыре года под 12% с равномерным уменьшением основного долга. Ежегодно основной долг сокращается на 240 тыс. рублей. Проценты начисляются на остатки 960, 720, 480 и 240 тыс. рублей. Поэтому платежи равны 355,2; 326,4; 297,6 и 268,8 тыс. рублей. Их сумма - 1248 тыс. рублей. Этот пример полезен не самими числами: в нём одновременно видны календарь, убывание платежей и проверка общей выплаты.
Формула общей выплаты появляется из календаря, а не заменяет его. Сумма всех частей основного долга равна 960, а проценты составляют 12% от суммы четырёх остатков: 0,12·2400=288. Значит, 960+288=1248. Два способа дали одинаковый результат. Такая двойная проверка особенно важна в обратной задаче, где ошибка в числе начислений может дать внешне правдоподобную ставку.
Если требуется платёж определённого года, не нужно складывать весь кредит. Достаточно найти остаток перед начислением процентов в нужном году, вычислить проценты и добавить постоянную часть основного долга. Если требуется ставка, сначала отделите переплату от возвращённой суммы кредита. Если требуется срок, полученное значение должно быть натуральным и совпадать с числом начислений.
Хорошая запись финансовой задачи позволяет другому человеку восстановить каждую строку календаря. В ней названы сумма кредита, ставка, число периодов, закон уменьшения долга и величины, на которые начисляются проценты. Одной итоговой формулы недостаточно: без этих пояснений невозможно проверить, совпадает ли модель с условием.
Календарь как математическая модель
Начинать решение кредита нужно не с подстановки в готовую формулу, а с точного выбора момента наблюдения. Обозначим через долг сразу после k-го платежа, причём . Если ставка за период равна p%, то перед очередным платежом банк видит сумму , где . После внесения платежа остаётся . Эта рекуррентная запись работает для любой схемы: равномерного уменьшения долга, равных платежей, меняющейся ставки и нестандартного календаря.
В таблице решения следует отделять четыре колонки: остаток до процентов, начисленные проценты, платёж и остаток после платежа. Последняя колонка одной строки становится первой величиной следующего периода. Такой контроль исключает наиболее частую ошибку - начисление процентов на уже уменьшенный долг. Для проверки календаря достаточно двух инвариантов: сумма погашенных частей основного долга должна быть равна S, а после последнего платежа остаток должен стать нулём, но не раньше.
Вывод формулы равномерного уменьшения
Если основной долг уменьшается на одинаковую величину, то . Перед начислениями процентов банк последовательно фиксирует остатки . Это арифметическая прогрессия из n членов. Её сумма равна . Поэтому суммарные проценты составляют , а полная выплата равна . Вывод нужно уметь воспроизвести: именно он позволяет решать обратные задачи, в которых неизвестна ставка, срок или сумма кредита.
Платёж номер k имеет две части. Постоянная часть равна , а процентная начисляется на остаток . Отсюда . Формула показывает, что платежи образуют убывающую арифметическую прогрессию. Разность соседних платежей постоянна и равна . Это даёт короткий, но полноценный путь в задачах о разности первого и последнего платежей или о сумме нескольких выбранных платежей.
Обратные параметры без преждевременного округления
В обратной задаче полезно сначала выделить безразмерный коэффициент. Например, если известна общая выплата B, то . При неизвестной сумме кредита делим B на весь коэффициент, а не округляем его до сотых. Так, при четырёх годах и ставке 15% коэффициент равен точно . Замена 1,375 на 1,38 до окончания вычислений меняет ответ и считается вычислительной ошибкой.
Если неизвестна ставка, сначала найдите переплату , затем сумму остатков, на которые начислялись проценты. Уравнение имеет вид . Если неизвестен срок, после алгебры обязательно проверьте, что n - натуральное число и соответствует количеству начислений в условии. При любой неизвестной величине завершайте решение обратной подстановкой в исходный календарь, а не только в сокращённую формулу.
Равные платежи и рекуррентное разворачивание
При одинаковых платежах основной долг уже не уменьшается равномерно. Если каждый год после начисления процентов вносится сумма A, то после первого года , после второго . Продолжая раскрытие, получаем . Условие полного погашения связывает сумму кредита, ставку, срок и платёж без скрытых допущений.
Сумма геометрической прогрессии даёт . На экзамене эту формулу безопасно использовать только после записи рекуррентного вывода или хотя бы первых двух строк календаря. Для двух-трёх лет часто быстрее раскрыть рекурсию непосредственно. Контроль ответа: платёж должен превышать , а при увеличении ставки - возрастать. Если вычисленный платёж меньше равной части основного долга, в модели потеряно начисление процентов.
Ограничения на платёж и сравнение схем
Условие может задавать максимальный платёж, суммарный предел или разность между платежами. Тогда финансовая модель приводит не к одному уравнению, а к неравенству. При равномерном уменьшении долга наибольшим является первый платёж, поэтому ограничение «каждый платёж не более M» достаточно проверить для . Если ставки меняются, монотонность нельзя предполагать: нужно вычислить процентную часть каждого периода или сравнить соседние платежи отдельно.
Сравнивая две схемы, держите одинаковыми сумму, срок и календарь начислений. Для каждой схемы отдельно найдите сумму возвращённого основного долга и сумму процентов, затем сравните полные выплаты. Нельзя сравнивать только первые платежи: равноплатёжная схема часто начинается дешевле, но дольше сохраняет большой остаток. В итоговой строке укажите не просто название выгодной схемы, а числовую разницу в тех единицах, которые требует условие.
Экзаменационная запись и контроль ответа
Полное решение линии 16 должно позволять восстановить весь календарь. Достаточная запись включает обозначение суммы и ставки, последовательность остатков, формулу суммы процентов, уравнение для неизвестного и проверку единиц. Фразы «по формуле кредита» без вывода не объясняют, почему выбрана именно эта модель. С другой стороны, переписывать десять однотипных строк тоже не требуется: после двух первых строк можно обосновать арифметическую или геометрическую прогрессию и использовать её сумму.
Перед ответом выполните четыре проверки. Во-первых, остатки неотрицательны и после последнего платежа равны нулю. Во-вторых, сумма частей основного долга равна первоначальному кредиту. В-третьих, проценты положительны и начислены на долг до платежа. В-четвёртых, ответ переведён в рубли, тысячи или миллионы именно так, как просит условие. Эти проверки занимают меньше минуты и защищают от большинства потерь за арифметику и неверный календарь.
Расчётные таблицы для объяснения и проверки
Три таблицы ниже фиксируют календарь кредита, рекуррентную модель и различия двух схем погашения.
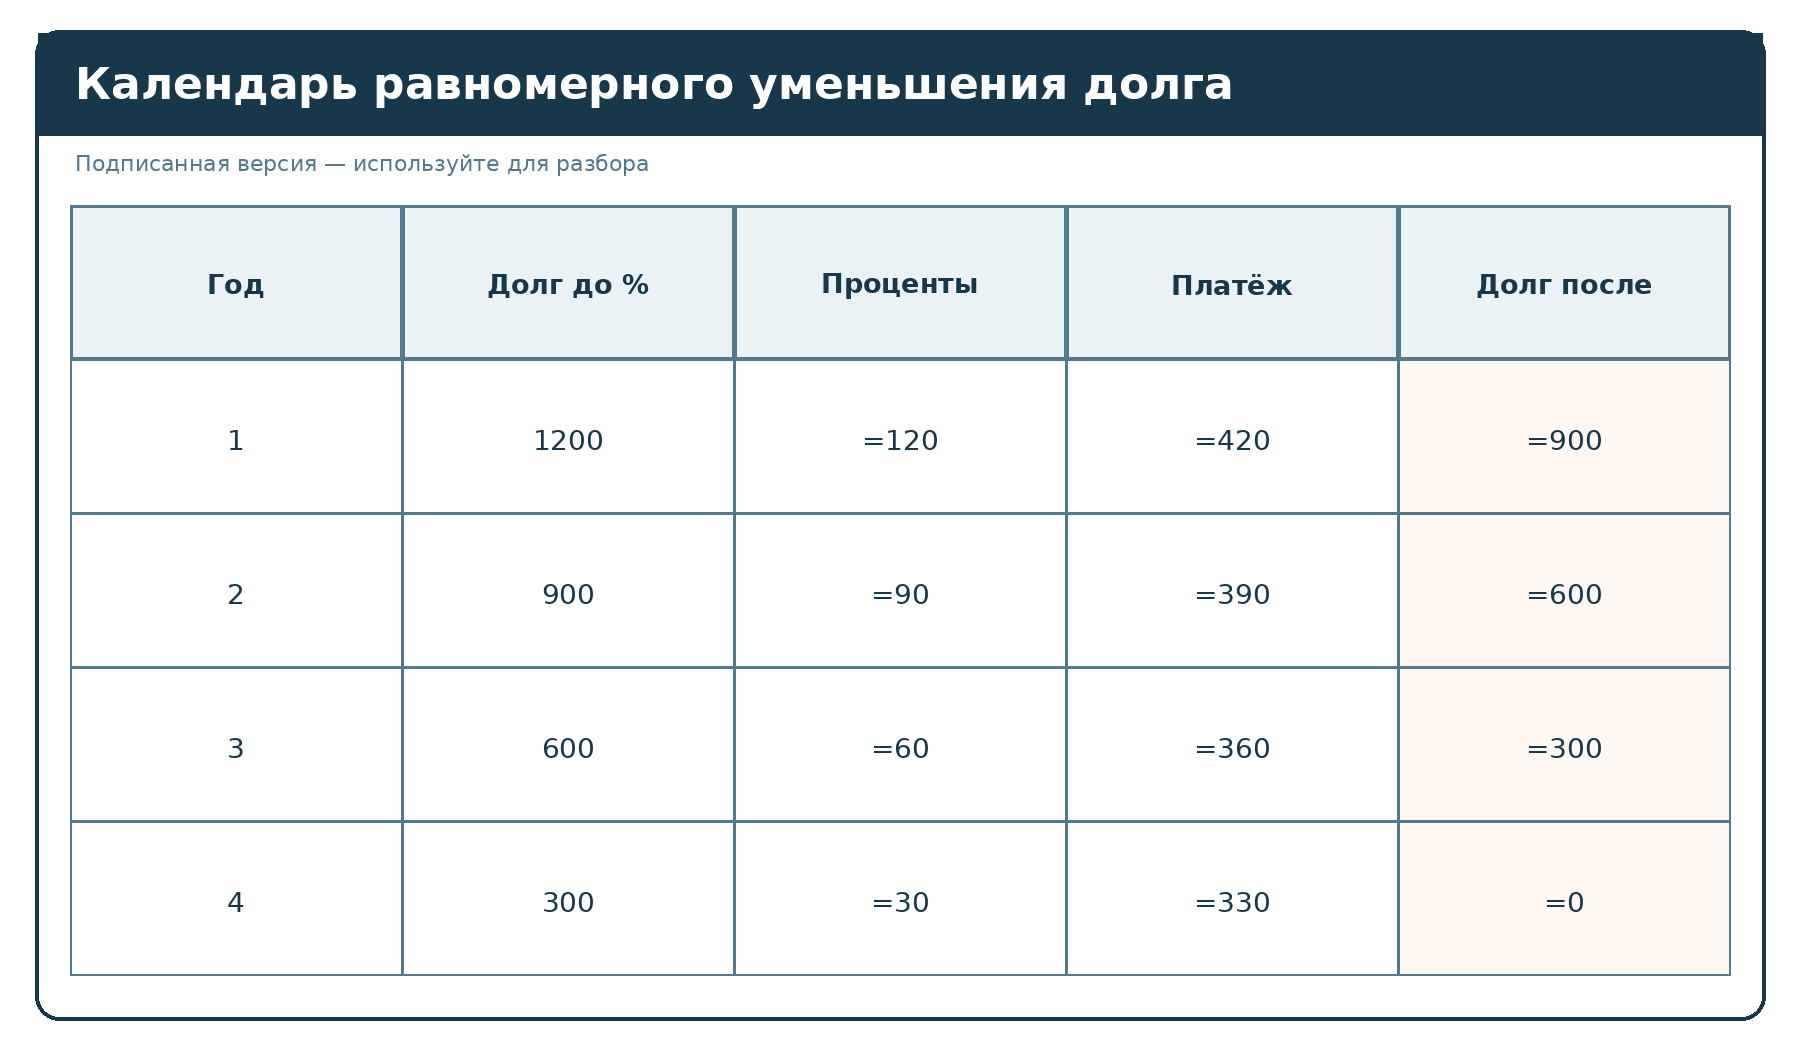
Таблица 1. Подписанная версия для разбора.
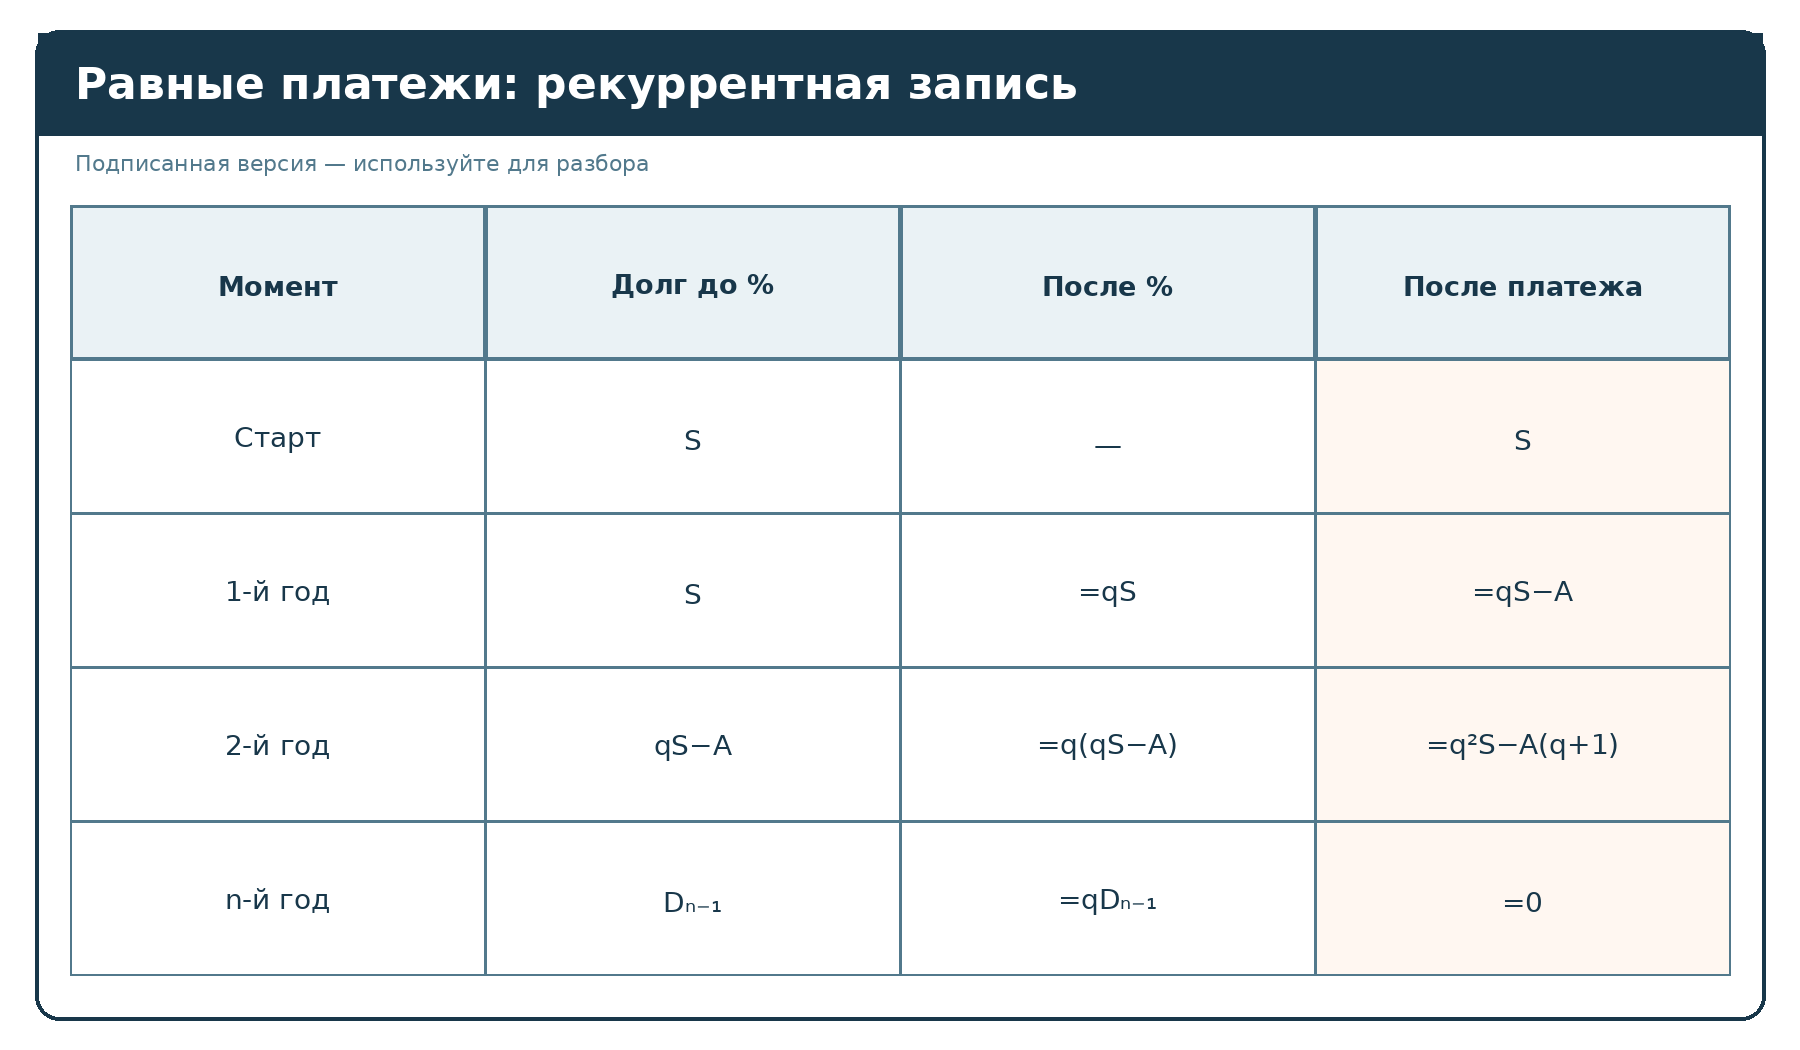
Таблица 2. Подписанная версия для разбора.
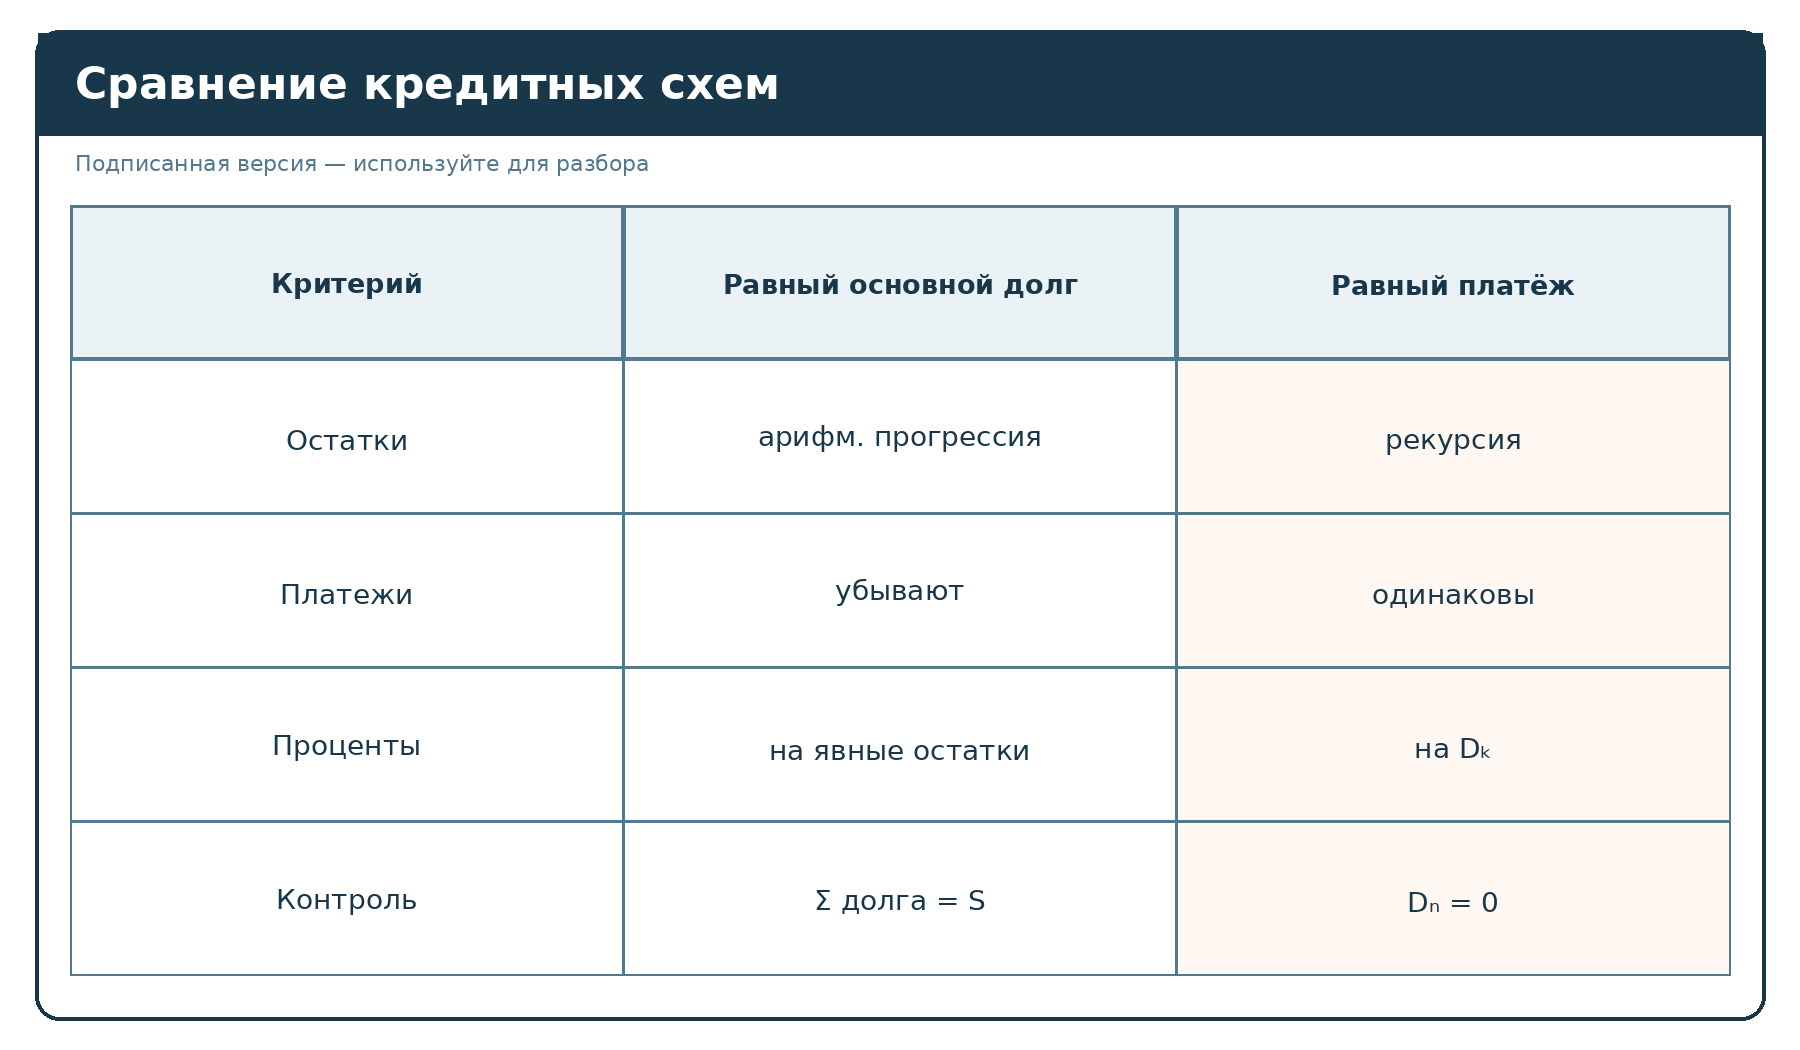
Таблица 3. Подписанная версия для разбора.
09. Источники и ориентиры
- ФИПИ. Методические рекомендации обучающимся по организации самостоятельной подготовки к ЕГЭ-2026 по математике. Открыть источник
- ФИПИ. Навигатор самостоятельной подготовки к ЕГЭ-2026: математика, профильный уровень. Открыть источник
- ФИПИ. Открытый банк заданий ЕГЭ: математика, профильный уровень. Открыть источник
- ФИПИ. Открытые варианты КИМ ЕГЭ-2026. Открыть источник
10. Разборы экзаменационных задач
КАК РАБОТАТЬ С РАЗДЕЛОМ
Это разборы 7 и 8. Условия пересказаны без изменения математической модели; рядом указан первоисточник. Сначала закройте решение и составьте собственную модель, затем сравните каждый шаг.
Разбор 7. Кредит с тремя годами постоянного долга
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
Реальный ЕГЭ-2020, финансовая задача; формулировка адаптирована
Открыть источник |
экзаменационный • задача 16 | таблица долга и равные заключительные платежи |
Условие
Кредит 630 тыс. рублей взят на пять лет. Каждый январь долг увеличивается на r%, затем до июля делается один платёж. В июле первых трёх лет долг снова равен 630 тыс. рублей.
Платежи четвёртого и пятого годов одинаковы, после пятого кредит закрыт. Общая сумма выплат равна 915 тыс. рублей. Найдите r.
До решения: что заметить
• Работаем в тысячах рублей.
• Вводим коэффициент q = 1 + r/100; начисление выполняется до платежа.
• Остаток после четвёртого платежа обозначим B.
Решение по шагам
Шаг 1. Первые три платежа. После начисления долг равен 630q, а к июлю его возвращают к 630:
Шаг 2. Связываем последние платежи. Четвёртый платёж равен 630q − B, пятый - Bq. Они равны:
Шаг 3. Выражаем последние платежи. Подставляем B:
Шаг 4. Используем общую сумму. Сумма пяти платежей равна 915:
Шаг 5. Отбираем корень. Корни равны 1,1 и −17/21. Коэффициент роста положителен, поэтому:
Проверка
• Первые три платежа по 63 тыс., всего 189 тыс.
• Остаток B = 330 тыс.; последние платежи по 363 тыс. Общая сумма 915 тыс.
ТИПИЧНАЯ ОШИБКА
Считать 630(q − 1) платежом всех пяти лет. После третьего года остаток меняется, поэтому последние два платежа моделируются отдельно.
ОТВЕТ. 10%
Разбор 8. Два равных платежа после начисления процентов
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
Реальный ЕГЭ-2020, финансовая задача; формулировка адаптирована
Открыть источник |
экзаменационный • задача 16 | рекуррентная запись долга |
Условие
Кредит 550 000 рублей погашают за два года двумя равными платежами. Перед каждым платежом оставшийся долг увеличивается на 20%. Найдите общую сумму выплат.
До решения: что заметить
• Пусть каждый платёж равен X.
• Коэффициент начисления равен 1,2.
• После второго платежа остаток должен стать нулём.
Решение по шагам
Шаг 1. Остаток после первого платежа. Сначала начисляют 20%, затем вносят X:
Шаг 2. Закрытие кредита. Во второй год остаток снова умножают на 1,2:
Шаг 3. Решаем уравнение. Подставляем :
Шаг 4. Считаем общую выплату. Платежей два:
Проверка
• После первого платежа остаётся 300 000 рублей.
• После начисления второго года долг равен 360 000; второй платёж закрывает его точно.
ТИПИЧНАЯ ОШИБКА
Дважды начислить 20% на первоначальные 550 000. Во второй год проценты начисляют на остаток.
ОТВЕТ. 720 000 рублей
11. Практика по теме
Перейти к 40 заданиям с ответами и решениями . Ответ каждого задания раскрывается отдельно.