

Вклады и проценты. Правила, способы проверки и восемь пошаговых разборов.
Содержание урока
01. Проценты как последовательность действий
02. Процент - это коэффициент изменения
03. Временная шкала и порядок операций
04. Простые и сложные проценты
05. Обратные задачи: начальная сумма и ставка
06. Пополнение в конце периода
07. Пополнение в начале периода
08. Снятия и обязательные платежи
09. Переменные ставки и несколько периодов в год
10. Покупательная способность и сравнение с ростом цен
11. Как строится полное решение задания 16
12. Проверка результата без повторного полного решения
13. Типичные ошибки и способы самопроверки
01. Проценты как последовательность действий
Один процент - сотая часть суммы. Рост на означает умножение на . Вклад в 100 тысяч рублей при росте на 10% превращается в 110 тысяч: 100 тысяч остаются, 10 тысяч добавляются. При капитализации в следующем периоде проценты начисляются уже на новую сумму.
Почему порядок пополнения имеет значение
Пусть перед периодом на счёте , взнос равен , коэффициент роста - . Если сначала начислить проценты и потом внести деньги, получится . Если взнос сделан до начисления, получится . Разница составляет : это проценты, которые успел получить ранний взнос. Начальный остаток в обоих случаях растёт одинаково.
При нескольких периодах последовательно записывайте новую сумму. Для взноса в конце периода ; для взноса в начале . Подстановка предыдущей строки надёжнее, чем попытка сразу вспомнить длинную формулу.
Обратный ход и неизвестная ставка
Если после начисления и взноса получено , сначала вычтите взнос, затем разделите на коэффициент: . Обратные операции выполняются в обратном порядке. Если неизвестен процент, удобно сначала найти , а потом вычислить . Отрицательный коэффициент роста не подходит для обычной модели вклада.
Номинальный рост и покупательная способность
Если сумма выросла в раз, а цены - в раз, количество доступных товаров меняется в раз. Разность процентов даёт только приближённую оценку при малых ставках. В учебной модели точный ответ получают делением коэффициентов. Все условия начисления, комиссий и округления берутся из конкретной задачи.
02. Процент - это коэффициент изменения
Увеличение суммы на процентов означает умножение на коэффициент . Уменьшение - умножение на . Процентный коэффициент должен появиться в модели раньше числовых вычислений: он показывает направление и масштаб изменения.
Если сумма выросла на 10%, коэффициент равен . Если уменьшилась на 20%, коэффициент равен . При последовательных изменениях коэффициенты умножаются, а проценты обычно не складываются. Рост на 25%, а затем снижение на 20% возвращают исходную сумму, потому что .
Проценты начисляются на ту сумму, которая находится на счёте в указанный момент. Если пополнение сделано до начисления, оно тоже участвует в росте. Если пополнение сделано после начисления, проценты на него начнут работать только в следующем периоде.
Денежные единицы лучше выбрать заранее. Если все суммы кратны тысяче, можно вести таблицу в тысячах рублей, а в ответе вернуть рубли. Это сокращает нули, но единица измерения должна быть подписана.
Процентное изменение сразу переводят в коэффициент. Рост на процентов даёт , снижение - . Коэффициенты последовательных изменений умножают. Рост на 20 процентов и снижение на 20 процентов дают , то есть итоговое снижение на 4 процента.
Процент и процентный пункт различаются. Рост ставки с 8 до 10 процентов равен двум процентным пунктам, но относительно прежней ставки составляет 25 процентов. Формулировка определяет, к какой базе относится процент.
Обратное процентное изменение не получают сменой знака. Чтобы отменить рост в раз, нужно разделить на , а не умножить на . После роста на 25 процентов исходную величину восстанавливают делением на , что соответствует уменьшению на 20 процентов от новой величины.
Контрольная подпись к каждой стрелке шкалы - «умножить», «прибавить» или «вычесть» - превращает текст задачи в однозначный алгоритм и не позволяет незаметно поменять порядок операций.
Ключевые правила
- Рост на - коэффициент .
- Снижение на - коэффициент .
- Последовательные коэффициенты умножаются.
- Начисление применяется к текущему остатку.
Разбор 1. Один год и процентный коэффициент
УРОВЕНЬ. База • старт
УСЛОВИЕ
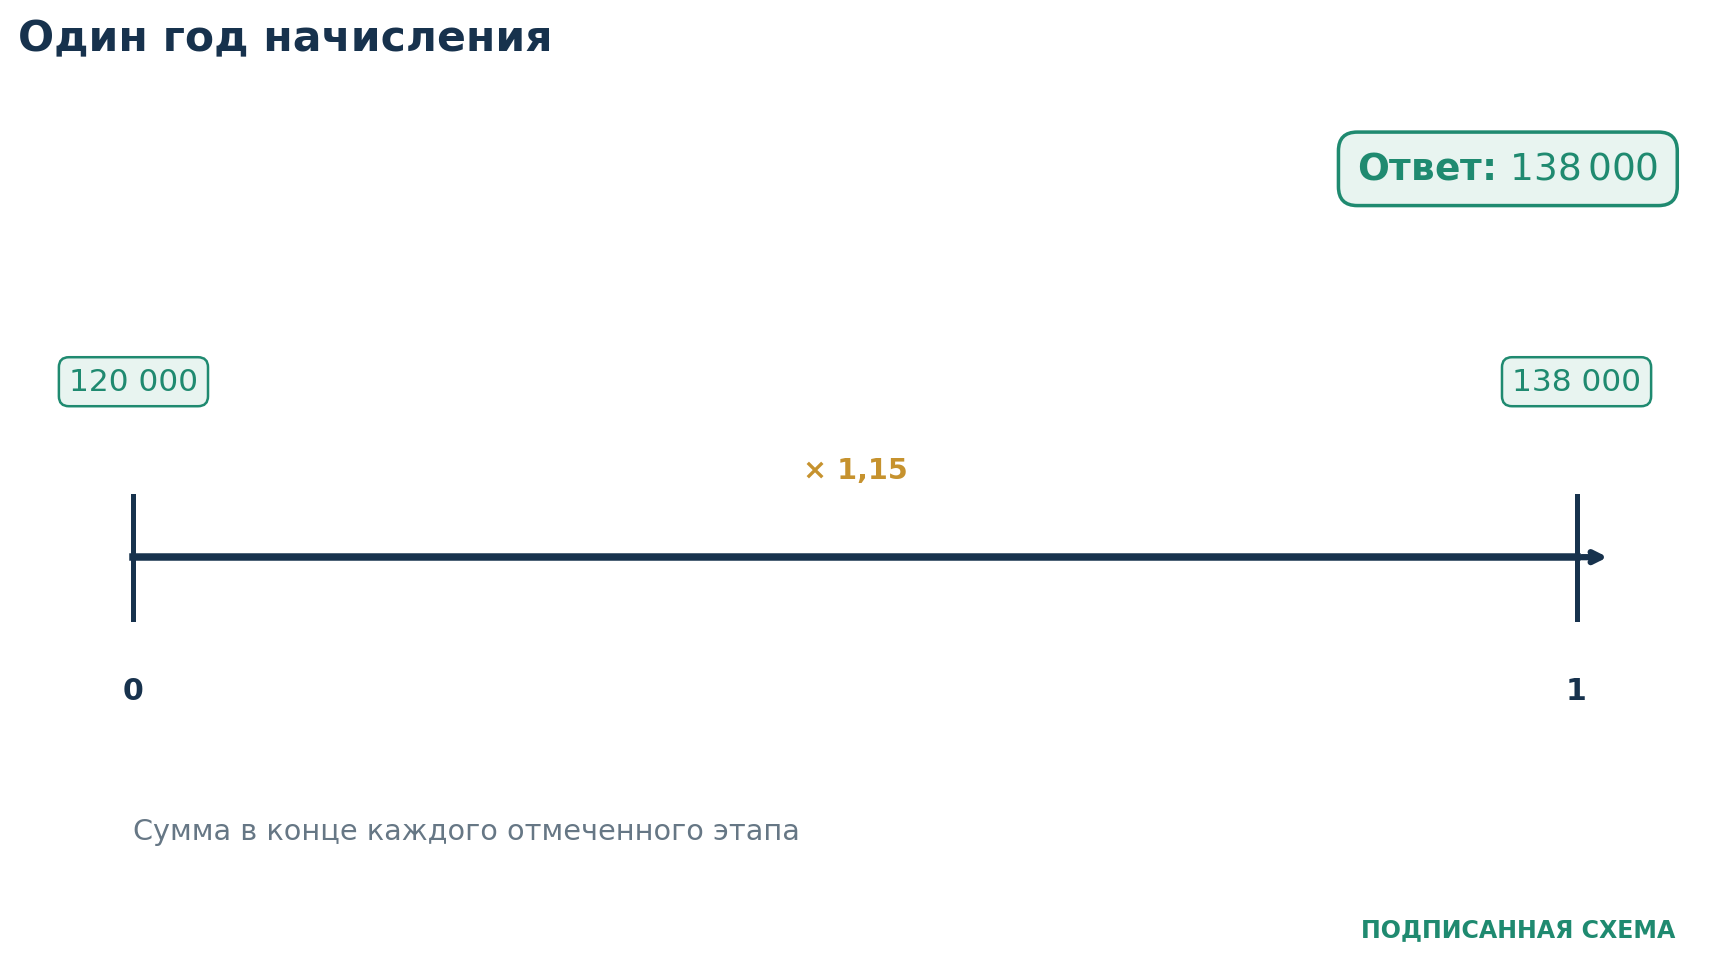
На вклад положили рублей под годовых. Найдите сумму через год.
-
Коэффициент роста .
-
.
-
рублей.
-
Доход равен рублей, то есть 15% от начальной суммы.
-
Проверка: итог больше и меньше .
ОТВЕТ.
рублей
Близкий аналог для самостоятельной работы
На вклад положили рублей под годовых. Найдите сумму через год.
.
.
Итог рублей.
ОТВЕТ К АНАЛОГУ.
рублей
03. Временная шкала и порядок операций
Финансовая задача становится понятнее после построения шкалы времени. Отметьте начало, конец каждого года или месяца и подпишите операции в точном порядке: начисление процентов, пополнение, снятие или комиссия. Между соседними точками хранится текущая сумма.
Одна и та же фраза «ежегодно вносит 20 тысяч» недостаточна без уточнения момента. В корректном условии говорится «в начале года» или «в конце года после начисления процентов». Эти две схемы дают разные ответы.
Обозначайте сумму после каждого этапа: , , . Тогда текст превращается в рекуррентную запись. Например, при начислении 10% и пополнении в конце года получаем .
Таблица или шкала нужна не для украшения. Она предотвращает перестановку операций и двойное начисление. После заполнения строки каждый переход должен соответствовать ровно одному периоду.
Временная шкала фиксирует моменты начисления, пополнения и снятия. Начните с нулевого момента, подпишите состояние после каждой операции и двигайтесь слева направо. Пополнение до начисления успевает вырасти, после начисления - нет в текущем периоде.
Каждый переход записывают как преобразование состояния: умножение на коэффициент, затем прибавление или вычитание суммы. Одинаковые числа при другом порядке дают иной результат, поэтому длинную формулу составляют только после шкалы.
На шкале удобно подписывать два состояния в одной дате: «до операции» и «после операции». Это устраняет двусмысленность фразы «к концу года». Если проценты начислены, а затем внесены деньги, между событиями должны быть две отдельные стрелки, даже если они происходят в один календарный день.
Ключевые правила
- На шкале фиксируется момент каждой операции.
- Каждый переход между годами записывается отдельной формулой.
- Пополнение до и после процентов - разные модели.
04. Простые и сложные проценты
При сложных процентах доход каждого периода присоединяется к сумме и в следующем периоде тоже приносит проценты. После одинаковых периодов сумма равна . Это геометрическая прогрессия.
При простых процентах доход каждый раз начисляется только на первоначальную сумму. За периодов добавляется одинаковых долей: . Простые проценты используются только тогда, когда это прямо указано условием.
За один период обе модели совпадают. За два и более сложные проценты при положительной ставке дают большую сумму, потому что появляется процент на ранее начисленный процент. Разница называется эффектом капитализации.
Не применяйте формулу , если ставка меняется или между начислениями происходят пополнения и снятия. В таких задачах безопаснее пройти периоды последовательно.
При простых процентах доход каждого периода считают от начальной суммы, поэтому прирост одинаков. При сложных процентах доход остаётся на счёте и тоже участвует в следующем начислении. Слово «капитализация» указывает на сложную схему.
При ставке 10 процентов за два периода простая модель даёт коэффициент , сложная - . Сравнение помогает не путать степень коэффициента с числом периодов.
При сравнении простых и сложных процентов число периодов должно совпадать. Нельзя сравнивать годовую простую ставку с месячной сложной без приведения времени. Единица периода является частью модели так же, как денежная единица является частью ответа.
Ключевые правила
- Сложные проценты: .
- Простые проценты: начисление идёт на исходную сумму.
- При переменных условиях используется последовательная таблица.
Разбор 2. Два года капитализации
УРОВЕНЬ. База
УСЛОВИЕ
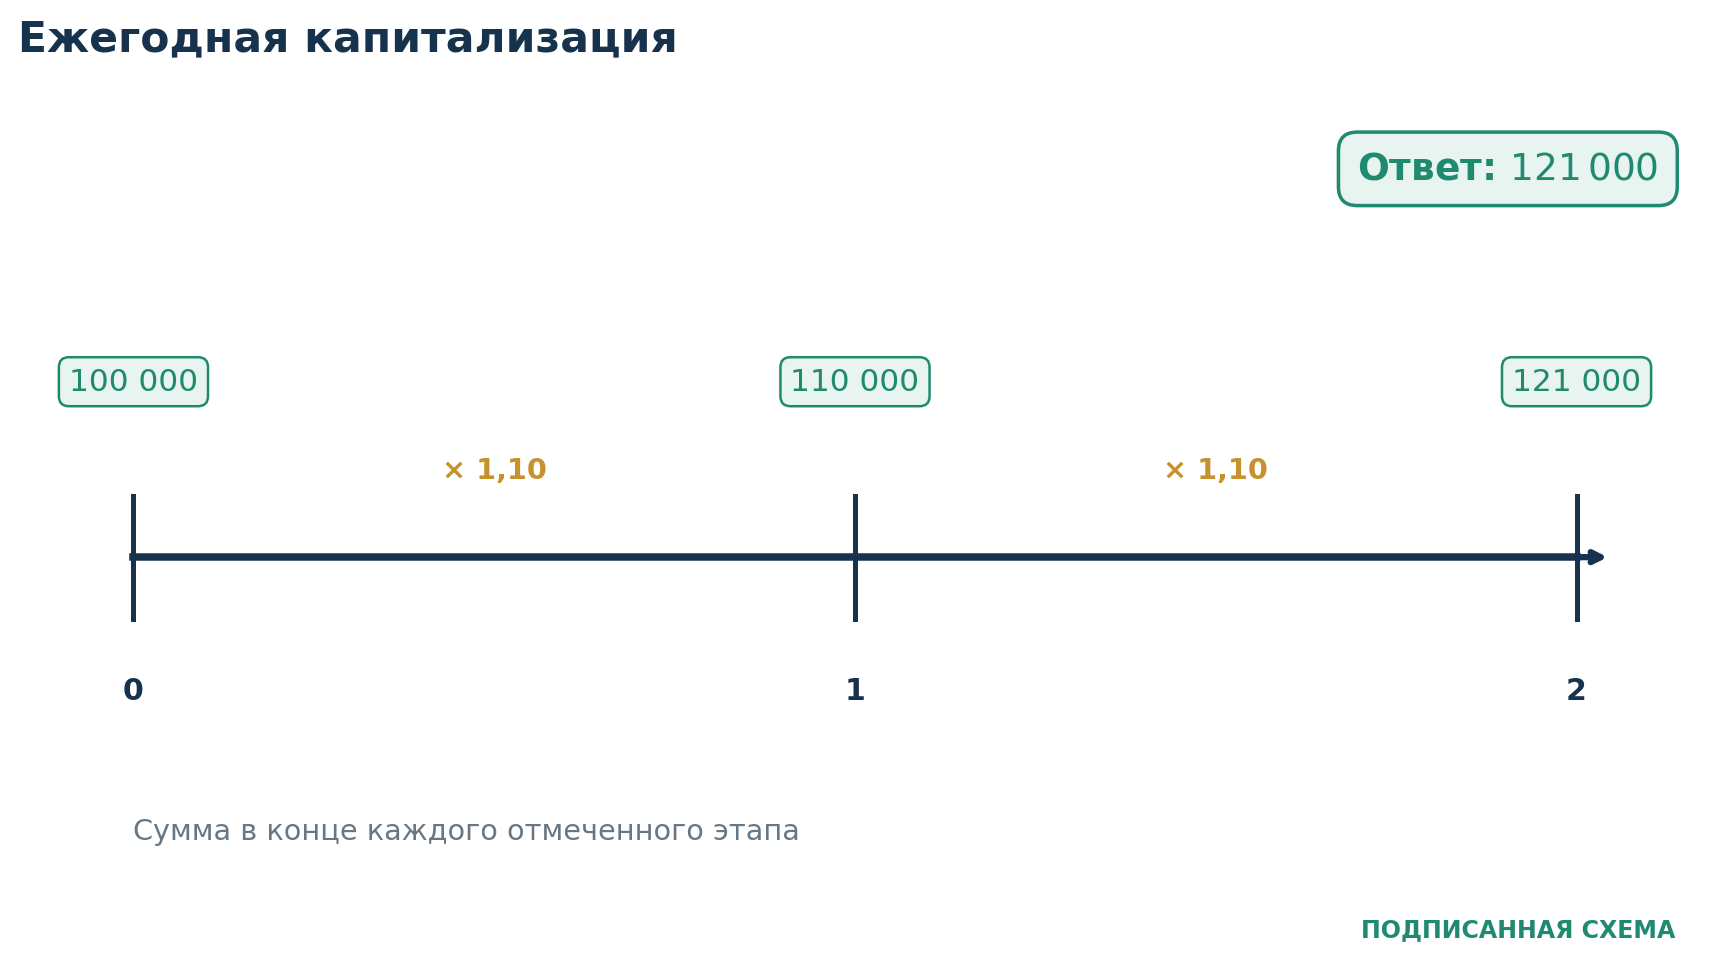
На вклад положили рублей под годовых с ежегодной капитализацией. Найдите сумму через два года.
-
Коэффициент одного года .
-
После первого года: .
-
После второго: .
-
То же вычисление: .
-
Общий рост равен 21%, потому что второй год начисляет процент и на первый доход.
ОТВЕТ.
рублей
Близкий аналог для самостоятельной работы
рублей разместили под годовых на три года с капитализацией. Найдите итог.
.
.
рублей.
ОТВЕТ К АНАЛОГУ.
рублей
05. Обратные задачи: начальная сумма и ставка
Если известна конечная сумма, модель составляют в прямом направлении, а затем решают относительно неизвестной. Например, после двух лет под 10% сумма равна . Не нужно пытаться «вычесть 20%»: обратное действие к умножению - деление на коэффициенты.
Для поиска ставки сначала находят общий коэффициент роста. Если превратились в за два одинаковых года, то , откуда и ставка 10%. Выбирается положительный коэффициент.
При одном периоде ставка находится как относительный прирост: . При нескольких периодах нельзя делить общий процент роста на число лет, если используется капитализация.
Проверка обратной задачи обязательна: найденную начальную сумму или ставку подставьте в прямую схему и восстановите данную конечную сумму.
В обратной задаче конечную сумму делят на накопленный коэффициент. Если за два одинаковых начисления коэффициент равен 1,21, то , , ставка 10 процентов. Берут положительный корень, потому что финансовый коэффициент положителен.
Полученную ставку или начальную сумму проверяют прямым расчётом. Округление переносят в конец: ранняя погрешность умножается при нескольких периодах и может изменить ответ в рублях.
Если неизвестно число периодов, возникает показательное уравнение . В базовых заданиях отношение часто является точной степенью коэффициента. Сначала попробуйте распознать степень; логарифм нужен только тогда, когда точного целого показателя не видно и условие допускает такую форму ответа.
Ключевые правила
- Обратное действие к умножению на коэффициент - деление.
- Общий многолетний процент не делится на число лет при капитализации.
- Найденный параметр проверяется прямым расчётом.
Разбор 3. Восстановление начальной суммы
УРОВЕНЬ. Основной
УСЛОВИЕ
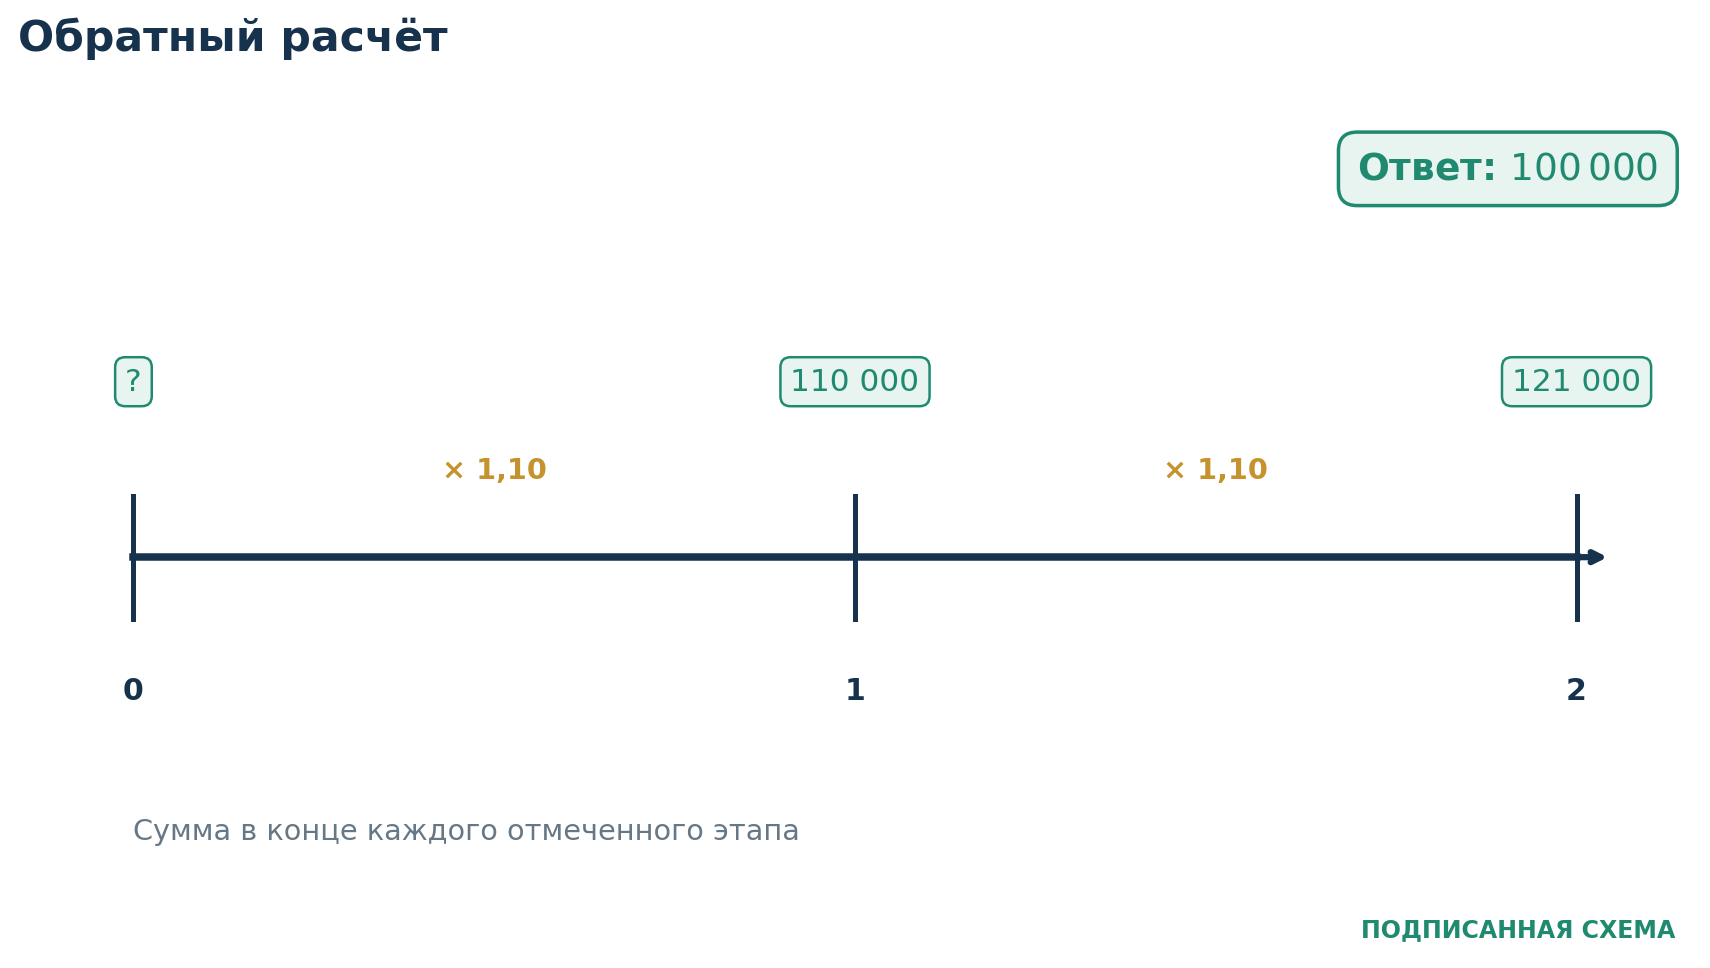
Через два года вклад под годовых с капитализацией стал равен рублей. Найдите начальную сумму.
-
Пусть начальная сумма равна .
-
После двух лет .
-
.
-
рублей.
-
Проверка: .
ОТВЕТ.
рублей
Близкий аналог для самостоятельной работы
После одного года под сумма стала рублей. Найдите начальную сумму.
.
.
Проверка: .
ОТВЕТ К АНАЛОГУ.
рублей
06. Пополнение в конце периода
Если сначала начисляются проценты, а затем вносится фиксированная сумма , переход имеет вид . Пополнение в конце последнего года не успевает принести процент, но входит в конечный остаток.
За два года получаем . Первое пополнение работает один полный дополнительный период, второе не работает ни одного. Эта структура объясняет коэффициенты перед взносами.
При трёх и более годах удобна таблица. Формула геометрической суммы возможна, но для траектории 0-80 важнее безошибочная последовательная модель. Она показывает каждый этап и легче проверяется.
Если неизвестен размер пополнения, после раскрытия скобок получается линейное уравнение относительно . Все взносы одинаковы, поэтому коэффициенты перед складываются.
Пополнение в конце периода не участвует в росте этого периода. За два года начальная сумма получает два начисления, первое пополнение - одно, последнее - ни одного. Каждое слагаемое будущей стоимости должно отражать этот «возраст денег».
Если у последнего пополнения появился множитель коэффициента, порядок операций записан неверно. Эту смысловую проверку выполняют быстрее, чем повторное раскрытие всей формулы.
Для серии пополнений в конце периода коэффициенты образуют геометрическую последовательность: ранний взнос умножается на более высокую степень . При большом числе периодов сумму можно свернуть формулой прогрессии, но для двух-трёх лет последовательная шкала прозрачнее и безопаснее.
Ключевые правила
- Конец периода: сначала , затем .
- Последний взнос не получает процентов.
- Неизвестное пополнение обычно приводит к линейному уравнению.
Разбор 4. Пополнение в конце года
УРОВЕНЬ. Основной
УСЛОВИЕ
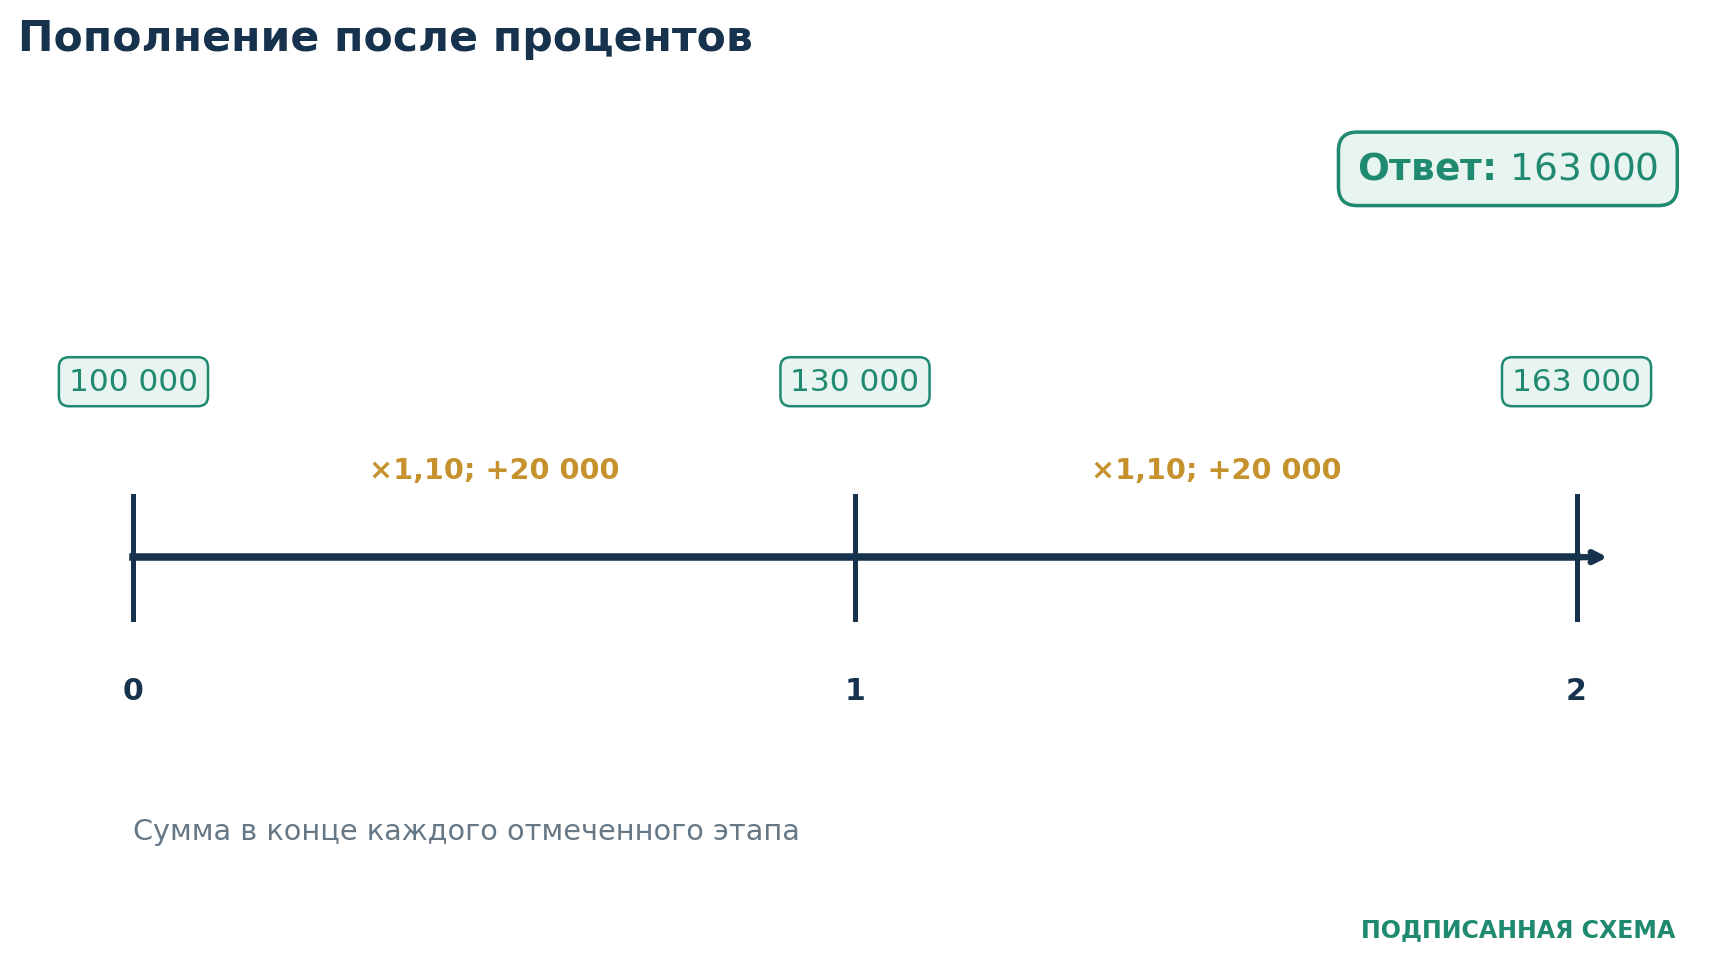
На счёте рублей. В конце каждого из двух лет после начисления вносят ещё рублей. Найдите итоговую сумму.
-
Первый год: рублей.
-
После первого пополнения: рублей.
-
Второй год: рублей.
-
После второго пополнения: рублей.
-
Последний взнос не получает процентов, потому что сделан после последнего начисления.
ОТВЕТ.
рублей
Близкий аналог для самостоятельной работы
На счёте рублей. После начисления в конце каждого из двух лет вносят рублей. Найдите итог.
.
.
Итог рублей.
ОТВЕТ К АНАЛОГУ.
рублей
07. Пополнение в начале периода
Если взнос делается в начале года, он сразу присоединяется к остатку, и проценты начисляются на сумму . Переход: .
За два года . Каждый взнос получает проценты уже в год внесения. Поэтому при одинаковых ставке и взносах итог больше, чем при внесении в конце года.
Сравнение схем можно выполнить без полного расчёта. Один и тот же взнос, перенесённый с конца года на начало, дополнительно умножается на , поэтому выигрывает процент на сумму взноса.
На шкале начало периода обозначайте перед стрелкой начисления. Это визуально отделяет внесение денег от момента фиксации годового остатка.
При пополнении в начале периода взнос сразу попадает под начисление. Начальная сумма и ранний взнос получают больше множителей, чем поздний. Фраза «начиная со второго года» меняет первый момент операции и должна быть отмечена на шкале.
Сравните начало и конец периода на одном примере: перенос одного и того же взноса раньше увеличивает итог на доход за дополнительный период. Разность результатов служит независимой проверкой.
Для начала периода та же последовательность степеней сдвинута на один шаг: каждый взнос получает ещё одно начисление. Этот сдвиг должен быть виден и в формуле, и на рисунке. Если две схемы дали одинаковый итог при положительной ставке и ненулевом взносе, одна записана неверно.
Ключевые правила
- Начало периода: сначала , затем .
- Каждый ранний взнос работает больше периодов.
- Порядок операций должен совпадать с текстом условия.
Разбор 5. Пополнение в начале года
УРОВЕНЬ. Основной
УСЛОВИЕ
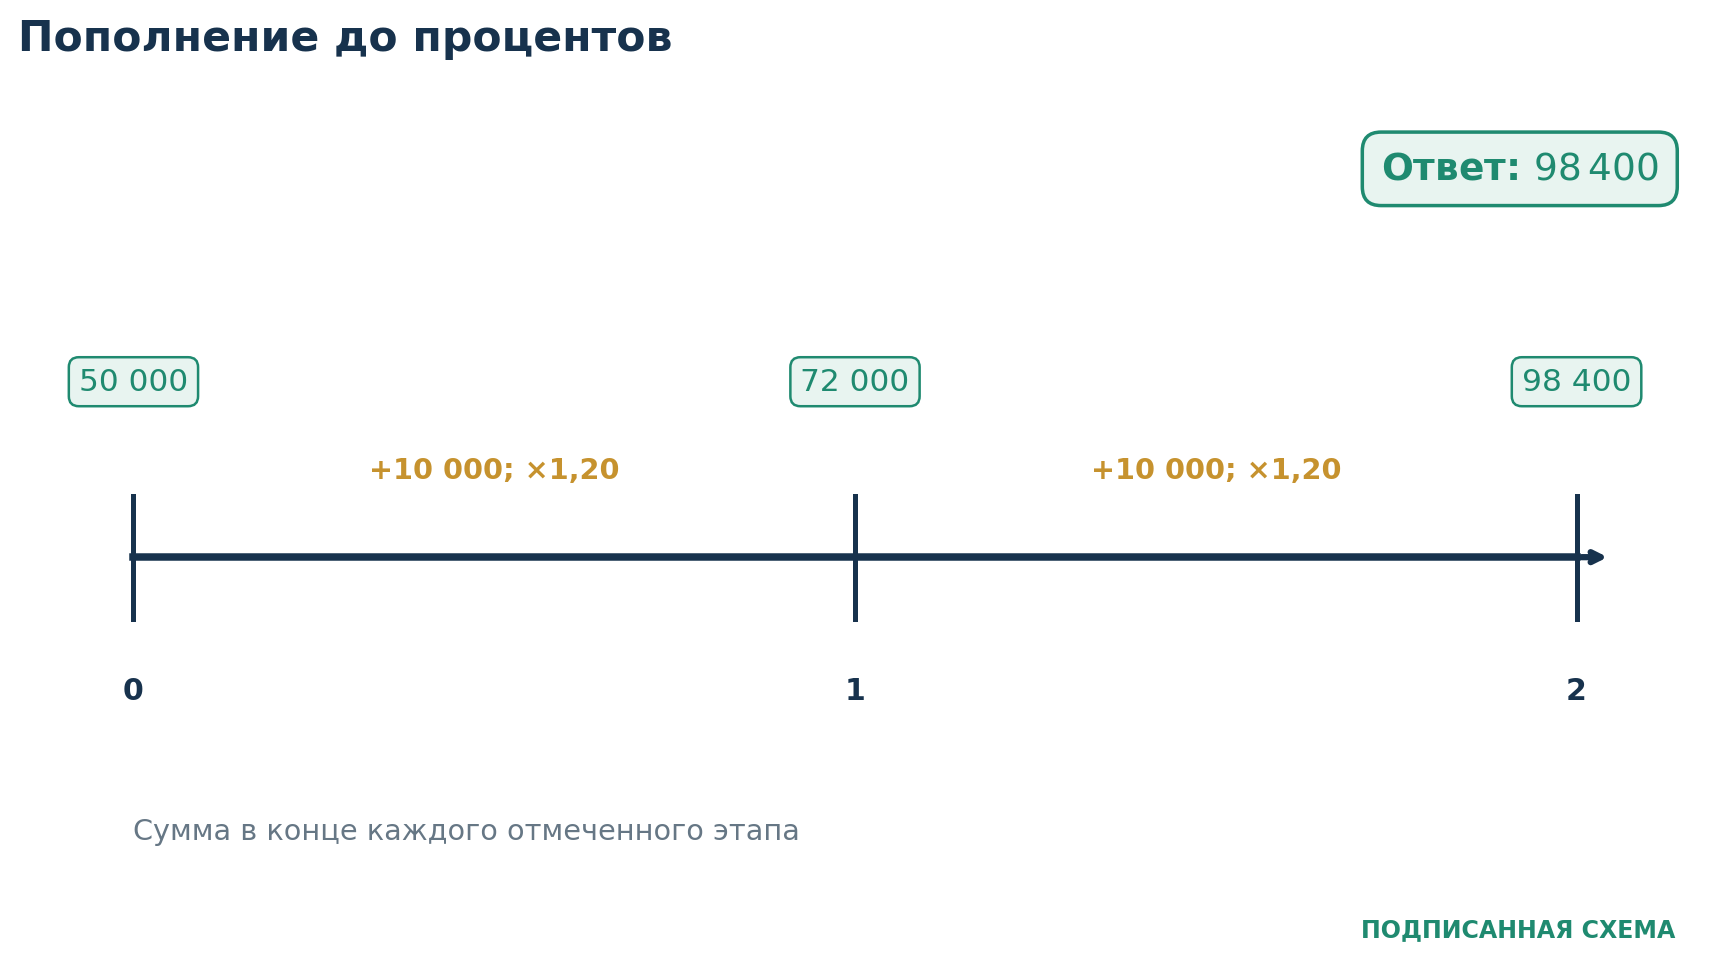
На счёте рублей. В начале каждого из двух лет вносят рублей, затем начисляют . Найдите итоговую сумму.
-
В начале первого года: .
-
После процентов: .
-
В начале второго года: .
-
После процентов: .
-
Оба взноса получили проценты в год внесения.
ОТВЕТ.
рублей
Близкий аналог для самостоятельной работы
На счёте рублей. В начале каждого из двух лет вносят рублей, затем начисляют . Найдите итог.
.
.
Итог рублей.
ОТВЕТ К АНАЛОГУ.
рублей
08. Снятия и обязательные платежи
Снятие после начисления моделируется как . Снятие до начисления - . Как и с пополнениями, порядок влияет на итог.
После каждого снятия остаток должен оставаться неотрицательным, если условие не допускает задолженности. Это дополнительная смысловая проверка и иногда ограничение на неизвестный платёж.
Постоянная комиссия в рублях вычитается как фиксированное число, а комиссия в процентах моделируется коэффициентом. Нельзя складывать рублёвую и процентную величины без перевода в одну модель.
Если задача содержит и пополнение, и снятие, объединяйте только операции одного момента. Например, после процентов можно записать .
Снятие моделируют вычитанием. Снятие до начисления уменьшает процентную базу, после начисления - нет в текущем периоде. Если условие не разрешает долг, промежуточный остаток должен оставаться неотрицательным.
При неизвестном ежегодном платеже он входит в конечную формулу несколько раз с разными степенями коэффициента. После решения уравнения платёж подставляют обратно и проверяют каждый этап шкалы.
Комиссия, заданная процентом от операции, также переводится в коэффициент, а фиксированная комиссия - в отдельное вычитание. Эти виды нельзя объединять одним процентом без основания. Сначала применяют операции в указанном порядке, затем проверяют, от какой суммы вычислялась комиссия.
Ключевые правила
- Снятие до и после процентов даёт разные формулы.
- Проверяйте неотрицательность каждого промежуточного остатка.
- Процентная комиссия - коэффициент, фиксированная - слагаемое.
09. Переменные ставки и несколько периодов в год
Если ставки различаются по годам, соответствующие коэффициенты умножаются: . Проценты не усредняются до расчёта, потому что каждый коэффициент действует на новый остаток.
При начислении дважды в год нужно внимательно читать ставку. Если указано по 10% каждые полгода, годовой коэффициент равен . Это не то же самое, что один раз начислить 20%.
Эффективная годовая ставка - процент, который даёт тот же итоговый коэффициент за год. Для двух начислений по 10% коэффициент , значит эффективный рост 21%.
Сравнивая схемы, используйте одинаковую начальную сумму и одинаковый горизонт времени. После нахождения коэффициентов можно сравнить их без выбора конкретной суммы; разницу в рублях получают умножением разности коэффициентов на капитал.
При переменных ставках коэффициенты перемножают: 5 процентов, затем 10 процентов дают , а не 15 процентов. Индексы , помогают не перепутать периоды.
Если начисления происходят несколько раз в год, нужно понять, дана ставка каждого периода или годовая ставка. Нельзя добавлять банковские соглашения, которых нет в условии; используйте ровно описанную модель.
Если ставки различаются, среднее арифметическое ставок обычно не даёт точного общего роста. Эквивалентный средний коэффициент за два периода удовлетворяет . В первой части чаще достаточно перемножить коэффициенты и найти итог, не вводя среднюю ставку.
Ключевые правила
- Переменные коэффициенты перемножаются.
- Частые начисления создают эффект капитализации внутри года.
- Сравнивать схемы нужно на одном временном горизонте.
Разбор 6. Сравнение двух схем
УРОВЕНЬ. Основной
УСЛОВИЕ
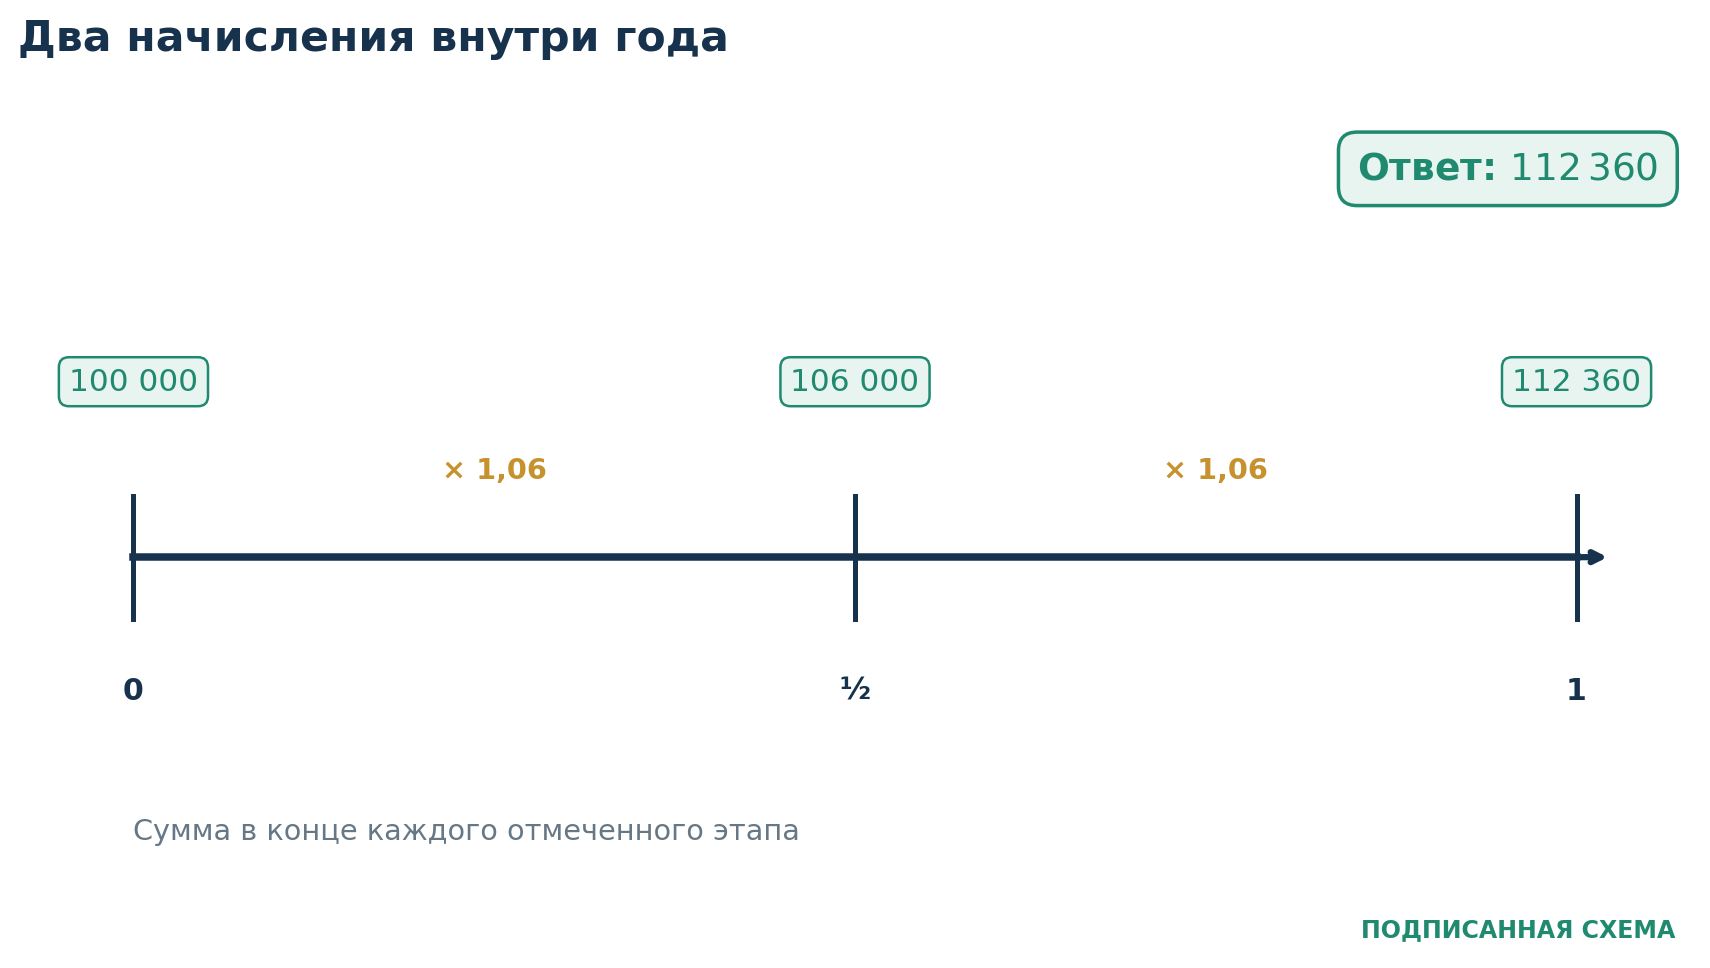
Сумму рублей можно разместить на год: по схеме A начисляют один раз в конце года; по схеме B начисляют по каждые полгода с капитализацией. Какая схема выгоднее и на сколько рублей?
-
Схема A: рублей.
-
Схема B: .
-
, поэтому итог рублей.
-
Разница: рублей.
-
Схема B выгоднее благодаря проценту на доход первого полугодия.
ОТВЕТ.
схема B, на
рублей
Близкий аналог для самостоятельной работы
Сравните для рублей: один раз за год или по каждые полгода с капитализацией.
Первая схема даёт .
Вторая даёт .
Вторая выгоднее на рублей.
ОТВЕТ К АНАЛОГУ.
вторая схема, на
рублей
10. Покупательная способность и сравнение с ростом цен
Номинальная сумма показывает количество рублей, а покупательная способность - сколько товаров можно купить. Если вклад вырос с коэффициентом , а цены с коэффициентом , реальный коэффициент равен .
Например, вклад вырос на 10%, а цены на 5%. Номинальный коэффициент , ценовой , поэтому реальный коэффициент . Реальный рост около 4,76%, а не 5%.
Проценты нельзя просто вычитать, если нужна точная модель. Вычитание 10%-5%=5% является лишь приближением для небольших ставок. В задании с точным ответом используются коэффициенты.
Такая модель также работает для комиссий и скидок: сначала строится номинальный коэффициент каждой операции, затем коэффициенты объединяются в правильном порядке.
Номинальный рост сравнивают с ростом цен через отношение коэффициентов. Если вклад вырос в раз, цены - в раз, реальный коэффициент равен . Разность процентных ставок является только приближением.
Из реального коэффициента вычитают единицу и переводят результат в проценты. Если отношение меньше единицы, покупательная способность снизилась, даже когда сумма на счёте номинально увеличилась.
Реальный доход можно проверить покупкой условной корзины. Разделите будущую сумму на будущую цену одной корзины и сравните количество корзин с начальным. Это та же операция деления коэффициентов, но её практический смысл помогает верно определить направление изменения.
Ключевые правила
- Реальный коэффициент равен номинальному коэффициенту, делённому на коэффициент цен.
- Точное сравнение выполняется через коэффициенты, а не разность процентов.
- Ответ интерпретируется словами: рост, снижение или сохранение.
11. Как строится полное решение задания 16
Полное решение начинается с обозначений и временной шкалы. Укажите единицы: рубли или тысячи рублей. Введите для начальной суммы и, если нужно, для пополнения, для снятия, для процентного коэффициента.
Затем запишите переход каждого периода отдельной строкой или заполните таблицу. Не перескакивайте сразу к большой формуле, если порядок операций сложный. После последнего периода приравняйте полученную сумму к значению из условия.
Решите полученное алгебраическое уравнение и проверьте ограничения: сумма и ставка неотрицательны, промежуточный остаток допустим, момент пополнения учтён верно. После этого выполните прямой повторный расчёт.
Ответ сопровождается денежной единицей и смысловым пояснением. Если спрашивалась ставка, запишите процент; если сумма - рубли. Округление выполняется только по явному указанию условия. Во всех задачах этого урока используются точные значения.
Полное решение начинается со шкалы, затем вводятся коэффициенты, после чего последовательно записываются операции. Только тогда составляется уравнение с неизвестной суммой, ставкой или платежом. Это делает модель проверяемой.
Альтернативный метод - проследить будущую стоимость каждого взноса отдельно и сложить. Он должен совпасть с рекурсией по состояниям. Совпадение двух моделей является сильной независимой проверкой.
Если задача содержит округление до рубля, сначала сохраняют точные коэффициенты или достаточное число знаков, затем округляют итог. Округлять ежегодно можно только при прямом указании, что банк так ведёт счёт. Разные правила округления являются разными моделями.
Ключевые правила
- Обозначения и единицы задаются до таблицы.
- Каждый период виден отдельным переходом.
- После решения выполняется прямой контрольный расчёт.
- Округлять без указания нельзя.
12. Проверка результата без повторного полного решения
Первая проверка - направление изменения. При положительной ставке без снятий сумма должна расти. При пополнениях итог должен превышать результат вклада без пополнений. Если ранний взнос сравнивается с поздним, ранний должен дать не меньший итог.
Вторая проверка - грубая оценка. Два года по 10% дают чуть больше 20%, а не 40% и не 2%. Три года по 20% дают коэффициент , который разумно расположен между и .
Третья проверка - размерность и нули. Процентная ставка не может случайно оказаться суммой в рублях. При переходе к тысячам рублей все фиксированные платежи тоже делятся на тысячу.
Четвёртая проверка - восстановление данных. Подставьте найденную ставку, начальную сумму или взнос в исходную шкалу. Если конечная сумма совпала с условием на каждом этапе, модель согласована.
Проверка здравого смысла включает направление изменения: при положительной ставке без снятий итог больше начала; раннее пополнение даёт не меньший итог, чем позднее; большая ставка уменьшает необходимый стартовый вклад при фиксированном финале.
Обратный проход по шкале отменяет последнее пополнение или снятие, затем делит на коэффициент. Он особенно удобен для восстановления начальной суммы и использует обратные операции, независимо подтверждая прямую формулу.
Финальный ответ подписывают смыслом: начальная сумма, ставка, ежегодный платёж или конечный остаток. Одно и то же число без подписи не показывает, что именно найдено. Затем проверяют единицу: рубли, проценты или число периодов.
Ключевые правила
- Проверяйте направление и приблизительный масштаб изменения.
- Все суммы в таблице должны быть в одной единице.
- Неизвестный параметр подтверждается прямой подстановкой.
13. Типичные ошибки и способы самопроверки
- Прибавлять процент как постоянное число вместо умножения на коэффициент.
- Складывать последовательные проценты вместо перемножения коэффициентов.
- Путать простые и сложные проценты.
- В обратной задаче вычитать процент вместо деления на коэффициент.
- Менять местами начисление и пополнение.
- Начислять проценты на последний взнос, сделанный после последнего начисления.
- Терять единицы при переходе к тысячам рублей.
- Округлять промежуточные значения без указания.
- Не проверять найденную ставку или сумму прямым расчётом.
14. Разборы экзаменационных задач
КАК РАБОТАТЬ С РАЗДЕЛОМ
Это разборы 7 и 8. Условия пересказаны без изменения математической модели; рядом указан первоисточник. Сначала закройте решение и составьте собственную модель, затем сравните каждый шаг.
Разбор 7. Вклад с капитализацией и двумя пополнениями
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
Реальный ЕГЭ-2020, финансовая задача; формулировка адаптирована
Открыть источник |
экзаменационный • задача 16 | временная шкала вклада и строгое неравенство |
Условие
Вклад открывают на четыре года. Первоначальная сумма - целое число миллионов рублей. В конце каждого года банк начисляет 10% на сумму, находящуюся на счёте в начале этого года.
В начале третьего и четвёртого годов вкладчик дополнительно вносит по 10 млн рублей. Найдите наибольшую первоначальную сумму, при которой суммарно начисленные банком проценты меньше 15 млн рублей.
До решения: что заметить
• Все суммы считаем в миллионах рублей - так не появятся лишние нули.
• Пополнение выполняется до начисления процентов соответствующего года, поэтому внесённые 10 млн тоже умножаются на 1,1.
• Ищем не итог на счёте, а именно начисление банка: итог минус все деньги, внесённые вкладчиком.
Решение по шагам
Шаг 1. Проходим первые два года. Пусть x - первоначальный вклад в миллионах рублей. После первого и второго начислений:
Шаг 2. Учитываем пополнение перед третьим годом. В начале года к 1,21x добавляют 10, затем начисляют проценты:
Шаг 3. Учитываем второе пополнение. Перед четвёртым начислением база равна 1,331x + 21:
Шаг 4. Отделяем проценты от взносов. Клиент внёс x + 20 млн. Вычитаем эти деньги из итога:
Шаг 5. Решаем строгое неравенство. По условию I < 15. Берём наибольшее целое x ниже найденной границы:
⇒ .
Максимальное целое значение x равно 25.
Проверка
• При x = 25 начислено 14,7025 млн рублей - условие выполнено.
• При x = 26 начислено 15,1666 млн рублей - условие нарушено; максимум доказан.
ТИПИЧНАЯ ОШИБКА
Считать доходом весь итог . В нём лежат первоначальный вклад и два пополнения; все взносы клиента надо вычесть.
ОТВЕТ. 25 млн рублей
Разбор 8. Два банка и перестановка долей
| ИСТОЧНИК | УРОВЕНЬ | ТРЕНИРУЕМ |
|---|---|---|
|
Досрочная волна ЕГЭ-2019, вариант 1; формулировка адаптирована
Открыть источник |
экзаменационный • задача 16 | система по двум вкладам и коэффициенты роста |
Условие
Степан распределил некоторую сумму: 60% положил в первый банк, 40% - во второй. Через год вместе стало 590 000 рублей, а ещё через год - 701 000 рублей. Годовой процент каждого банка постоянен.
Если поменять доли местами, то через первый год получится 610 000 рублей. Сколько будет на двух вкладах вместе к концу второго года в переставленной схеме?
До решения: что заметить
• Обозначаем коэффициенты роста через a и b, всю начальную сумму - через S.
• Величины Sa и Sb - результаты одного года, если всю сумму положить в соответствующий банк.
• Сначала используем два линейных уравнения первого года.
Решение по шагам
Шаг 1. Записываем известные результаты. Две схемы за один год и исходная схема за два года дают:
Шаг 2. Находим Sa и Sb. Складываем первые два уравнения и вычитаем первое из второго:
Шаг 3. Восстанавливаем S. Подставляем Sa и Sb в уравнение второго года:
Шаг 4. Находим коэффициенты. Делим найденные произведения на S:
Шаг 5. Считаем второй год новой схемы. Теперь 40% растут по коэффициенту a, а 60% - по коэффициенту b:
Проверка
• Первый год новой схемы: 500 000 · (0,4 · 1,1 + 0,6 · 1,3) = 610 000.
• Оба коэффициента больше 1, поэтому результат второго года больше 610 000.
ТИПИЧНАЯ ОШИБКА
Сразу искать две ставки и S из громоздкой системы. Сначала линейно найдите Sa и Sb - это сокращает вычисления.
ОТВЕТ. 749 000 рублей
15. Практика по теме
Перейти к 40 заданиям с ответами и решениями . Ответ каждого задания раскрывается отдельно.