

Сложная вероятность: понятные объяснения, доказательства и разобранные примеры для профильного ЕГЭ 55-100.
Содержание
- 01. Смысл сложной вероятности и язык событий
- 02. Сложение и несовместимость
- 03. Условная вероятность: новое пространство
- 04. Умножение, независимость и её границы
- 05. Дерево и выбор без возвращения
- 06. Полная вероятность и обратная задача
- 07. Бернулли: от одного порядка к числу успехов
- 08. Хотя бы один, первый успех и остановка
- 09. Надёжность последовательных и параллельных систем
- 10. Условная независимость и зависимость от состояния
- 11. Обратные задачи и параметры вероятности
- 12. Условие с параметром: сначала знаменатель
- 13. Проверка решения и работа с уроком
- 14. Скачать PDF
01. Смысл сложной вероятности и язык событий
В предыдущем уроке вероятность находили отношением числа благоприятных равновозможных исходов к общему числу. Теперь опыт часто состоит из этапов, а элементарные пути могут иметь разные вероятности. Поэтому сначала строят модель, а уже затем считают.
означает «и , и », - «хотя бы одно из », - «не ». Слова «ровно один», «хотя бы один», «не менее двух» задают разные события. Так, для двух выстрелов «ровно один» состоит из УН и НУ, а «хотя бы один» дополнительно включает УУ.
Вероятность принадлежит , . Это необходимая проверка, но правильное число в этом диапазоне ещё не доказывает правильность модели. Для каждого вычисления нужно объяснить, почему складываемые случаи несовместимы и почему перемножаемые множители являются именно нужными условными вероятностями.
02. Сложение и несовместимость
Разбив объединение на области «только », «оба», «только », получаем Пересечение вычитается один раз, потому что при сложении оно было учтено дважды. Если события несовместимы, пересечение пусто и его вероятность нулевая.
Пример. , , . Тогда вероятность хотя бы одного равна 0,8; ровно одного - ; ни одного - 0,2. Четыре области имеют вероятности 0,15; 0,4; 0,25; 0,2 и в сумме дают 1.
Для трёх и более случаев безопаснее сначала сделать разбиение на несовместимые пути, чем складывать перекрывающиеся события. Например, победные пути в матче до двух побед ВВ, ВПВ, ПВВ несовместимы, хотя словесные события «выиграна первая партия» и «выиграна вторая» пересекаются.
03. Условная вероятность: новое пространство
Если достоверно известно событие с , вероятности пересчитываются внутри него: Знаменатель нормирует массу события до 1. В конечной равновозможной модели можно просто считать подходящие исходы среди исходов . При неравных вероятностях нужно делить вероятности, а не количества.
Пример. Два кубика дали сумму 11 или 12. Возможны , все с одинаковой исходной вероятностью. При этом условии вероятность шестёрки на первом кубике , а не . Сообщение изменило пространство.
Если , приведённая формула не определена. В задачах с параметром сначала исключают значения, делающие условие невозможным. Обратные вероятности и обычно различны: в них разные знаменатели.
04. Умножение, независимость и её границы
Из определения условной вероятности следует при . Для нескольких этапов каждый следующий множитель учитывает всю предысторию данного пути. Если путь уже имеет нулевую вероятность, его вклад равен нулю и условные вероятности на нём не приходится вычислять.
Два события независимы, когда . При положительной вероятности условия это равносильно тому, что сообщение об одном не меняет вероятность другого. Независимость нельзя выводить только из слов «разные приборы». Она должна быть дана или доказана моделью. Для произведения вероятностей трёх событий нужна совместная независимость, одной попарной в общем случае недостаточно.
Несовместимые события положительных вероятностей зависимы: пересечение имеет вероятность 0, а произведение положительно. Если вероятности независимых событий строго между 0 и 1, возможны все сочетания успехов и неудач; дополнения независимых событий тоже независимы, что следует из вычитания пересечения из полной вероятности.
Пример. При независимых попаданиях с вероятностями 0,7 и 0,8 оба попадания имеют вероятность 0,56. Ровно одно - . Ни одного - 0,06. Сумма трёх взаимоисключающих результатов равна 1.
05. Дерево и выбор без возвращения
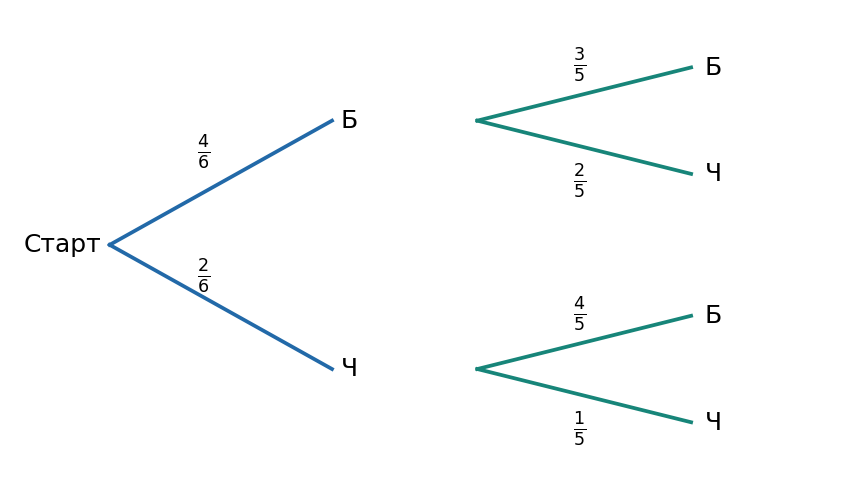
Дерево фиксирует этапы опыта. На каждом узле вероятности исходящих альтернатив суммируются в 1. Вдоль одного полного пути вероятности умножают; вероятности разных полных путей к событию складывают. Условные вероятности следует подписывать после изменения состава, а не переносить с первого уровня автоматически.
Пример. Из урны с четырьмя белыми и двумя чёрными последовательно достают два шара без возвращения. Вероятность ББ , ЧЧ - . Разные цвета: . Сумма .
Если бы первый шар возвращали и заново тщательно перемешивали, второй выбор имел бы первоначальный состав и мог бы моделироваться независимо. Если после возвращения добавляют шары, независимость снова теряется: состав зависит от первого цвета. Для каждой ветви тогда нужен отдельный знаменатель. Проверка через сочетания полезна при обычном выборе без возвращения, но не заменяет анализ изменяющейся урны.
06. Полная вероятность и обратная задача
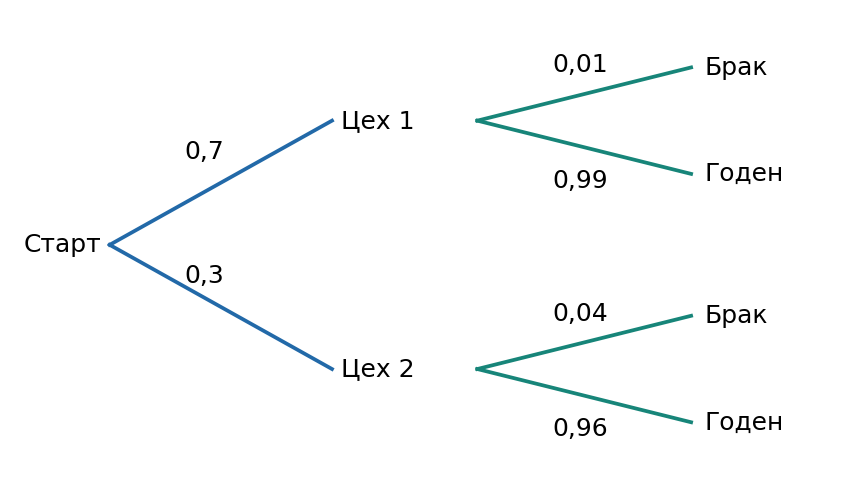
Пусть - несовместимые случаи, исчерпывающие весь опыт. Разбивая событие на его части внутри этих случаев, получаем Нулевые группы можно опустить. Если событие уже наблюдалось и , вероятность причины равна Это формула Байеса, но для двух-трёх ветвей достаточно объяснения «доля нужного пути среди всех путей к наблюдению».
Пример. Первый цех даёт 70% изделий с 1% брака, второй 30% с 4% брака. Вероятность брака . Среди бракованных доля второго цеха . Это не 0,3 и не 0,04. Контроль: доля первого , сумма обратных вероятностей 1.
Во всех таких задачах сначала указывают полную группу причин и только потом считают знаменатель. Нельзя делить нужный путь на вероятность только одной из причин.
07. Бернулли: от одного порядка к числу успехов
Схема Бернулли требует фиксированного числа независимых испытаний и одной вероятности успеха во всех испытаниях. Для конкретного порядка с успехами вероятность . Позиции успехов можно выбрать способами. Поэтому Формулу при и 1 удобнее понимать непосредственно: успехов соответственно всегда 0 или всегда , не вводя неоднозначную запись .
Пример. В трёх испытаниях . Ровно два успеха имеют вероятность . Не меньше двух: . Вероятности всех четырёх значений числа успехов - 0,027; 0,189; 0,441; 0,343, сумма 1.
Если вероятности по этапам различны, заменять их средним нельзя. Для ровно двух успехов из трёх с вероятностями складывают . При выборе без возвращения нет независимости, поэтому также нужен другой метод.
08. Хотя бы один, первый успех и остановка
Для независимых одинаковых попыток событие «хотя бы один успех за попыток» имеет вероятность . Это дополнение к единственному типу пути без успехов. «Первый успех на шаге » имеет вероятность : места успеха не выбираются.
Пример минимального числа попыток. При требуется вероятность хотя бы одного успеха не меньше . Получаем , то есть . Число 4 подходит по равенству, 3 - нет. При десятичных порогах проверяйте соседние целые значения; округление приблизительного логарифма без проверки может ошибиться на границе.
Если опыт заканчивается досрочно, нельзя приписывать ему несуществующие продолжения. В матче до двух побед подходящие конечные пути перечисляют по фактической длине. Для бесконечной возможности повторения сначала суммируют первые путей и оценивают оставшийся хвост. Например, при вероятности неуспешного круга вероятность продолжения после кругов равна . Это доказывает, что бесконечная игра имеет вероятность ноль.
09. Надёжность последовательных и параллельных систем
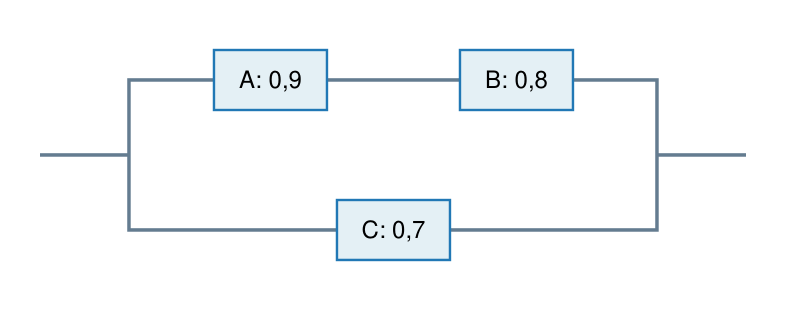
Надёжность - вероятность работы за оговорённый промежуток времени. Для независимых узлов последовательная схема работает только при работе всех: . Параллельная работает при хотя бы одном работающем узле: .
Пример. Узлы с надёжностями 0,9 и 0,8 в последовательной ветви дают 0,72. Если независимый резерв с надёжностью 0,7 включён параллельно всей ветви, общий отказ имеет вероятность , надёжность 0,916. Если резерв был бы параллелен лишь одному узлу, получилась бы другая схема и другой ответ. Поэтому рисунок является частью модели.
При резерве, включающемся после отказа, может быть дана непосредственно условная вероятность успешного включения. Тогда её умножают на вероятность отказа основного и складывают с основным успехом; независимость не нужна дополнительно. В параметрической задаче обязательно пересекают алгебраический ответ с .
10. Условная независимость и зависимость от состояния
Два контроля могут быть независимыми при фиксированном качестве детали, но зависимыми без этого условия. Для дефектной и исправной групп нужны разные вероятности, а затем полная вероятность объединяет группы.
Пример. Дефектны 10% деталей. Каждый из двух контролёров сигнализирует с вероятностью 0,8 для дефектной детали и 0,1 для исправной; внутри каждой группы сигналы независимы. Вероятность двух сигналов . Каждый отдельный сигнал имеет вероятность 0,17, но . Общая причина создаёт зависимость.
Другой вид зависимости - переходы между состояниями. Если вероятность дождя завтра равна после сухого дня и после дождливого, а вероятность дождя сегодня , то завтра она равна . Формула допустима, если условные переходы действительно зависят только от состояния, указанного в модели. Повторяя этот расчёт, можно рассчитать несколько дней без предположения независимости погоды.
11. Обратные задачи и параметры вероятности
Неизвестная вероятность всегда ограничена: . Из уравнения для ровно одного успеха в двух испытаниях после выделения квадрата видно, что максимум равен при . Значения дают две симметричные вероятности, - одну, остальные - ни одной. Если дополнительно известно , остаётся только большая ветвь.
Если неизвестно пересечение событий, его ограничивает не только неотрицательность. При , , четыре области имеют массы . Поэтому Все эти значения реализуемы: четыре неотрицательных числа суммируются в 1 и могут служить вероятностями четырёх исходов. Это доказательство достаточности, которое часто теряют.
При оптимизации сначала устанавливают допустимый отрезок для неизвестной с учётом всех ограничений. Например, фиксированная сумма двух надёжностей не означает, что каждую можно свободно менять по всему . После выделения квадрата проверяют вершину и оба конца допустимого отрезка.
12. Условие с параметром: сначала знаменатель
Для условной вероятности с неизвестным порядок решения принципиален: определить допустимые , найти вероятность наблюдения, исключить её нули, составить дробь, затем решать уравнение или неравенство. Умножение на знаменатель без проверки его знака недопустимо.
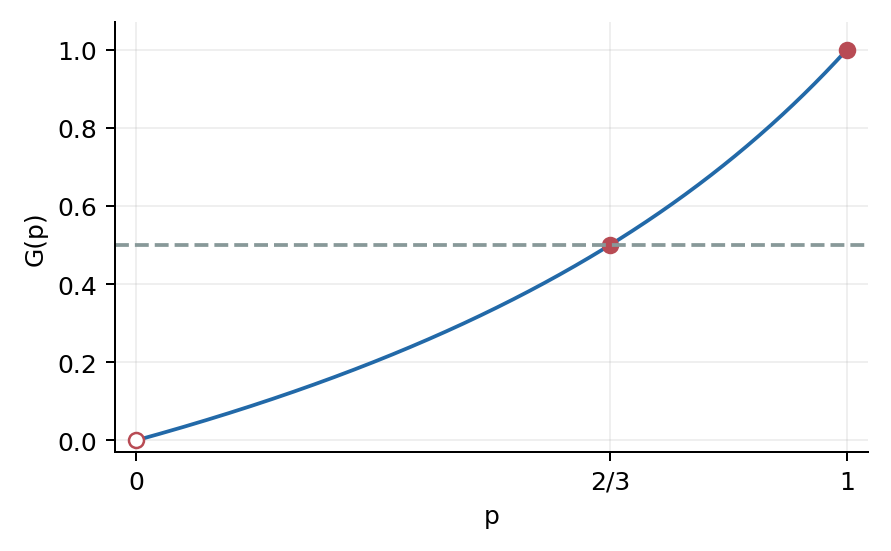
Пример. Два независимых испытания с вероятностью успеха . Известен хотя бы один успех. При условие невозможно; для вероятность двух успехов при этом условии Сокращение на разрешено только после исключения нуля. Знаменатель на допустимом отрезке. Требование равносильно , откуда . В точке условие достоверно и ответ корректен. Предельное значение при не делает исходную условную вероятность определённой при нуле.
13. Проверка решения и работа с уроком
Перед вычислением выпишите события и условия модели. Проверьте, дано ли возвращение, одинаковы ли вероятности, есть ли независимость, не остановился ли опыт раньше, возможно ли известное событие. После вычисления проверьте несовместимость и полноту случаев, неотрицательность всех ветвей, сумму 1 в узлах дерева и итоговый диапазон .
Частые ошибки: складывать последовательные шаги вместо умножения; умножать несовместимые альтернативы; считать несовместимость независимостью; менять условную вероятность местами; применять Бернулли к разным вероятностям; забывать включённую границу «не менее»; сокращать на параметр до проверки его нуля; смешивать условную и безусловную независимость.
Базовые и составные модели соответствуют вероятностному разделу профильного ЕГЭ. Последние задания этого урока расширяют его исследованием параметров и доказательством полноты; это учебное углубление, а не утверждение о типичном формате конкретного экзаменационного номера. На занятии после базовых задач полезно попросить ученика объяснить каждый множитель и каждое слагаемое, затем перейти к обратной вероятности и только после этого к параметрам. Задания 17-20 повторяют предыдущие темы; все остальные относятся к текущей.
14. Скачать PDF
Материалы для печати собраны из тех же условий, формул, рисунков и решений.
Основа: исходный комплект курса «Сложная вероятность», переработанный и дополненный. Задания 5 и 11 используют данные примеров 5.3 и 5.1 профильного раздела рекомендаций ФИПИ ЕГЭ-2026, с. 52-53; формулировки сокращены, решения подготовлены для урока. Остальные задания - авторские учебные задачи и аналоги. Навигатор ФИПИ ЕГЭ-2026 относит тему вероятности к заданиям 4 и 5. Исследования параметров в конце банка - учебное углубление, не копии заданий ФИПИ.